

Mutuo cointestato: come organizzare redditi, anticipo e responsabilità prima di comprare casa
Acquistare casa in due significa mettere insieme esigenze abitative, risparmi e prospettive di vita. Quando si valuta un mutuo cointestato, però, il primo confronto riguarda spesso soltanto la rata: quanto pagheremo ogni mese e come divideremo la spesa?
Le domande da affrontare sono più ampie. Occorre capire quali redditi possono sostenere il finanziamento, quanto capitale resta dopo l’anticipo, come saranno definite le quote dell’immobile e quali obblighi assume ciascun richiedente.
Una preparazione ordinata aiuta a presentare alla banca un progetto leggibile e permette ai futuri acquirenti di prendere decisioni consapevoli. Il punto di partenza è separare ciò che riguarda il bilancio familiare da ciò che sarà scritto negli atti e nel contratto di mutuo.
Che cosa comporta un mutuo cointestato
Il finanziamento viene sottoscritto da più persone, che assumono un obbligo verso la banca. Di regola, la responsabilità è solidale: il finanziatore può chiedere a ciascun debitore il pagamento dell’intero importo dovuto, secondo il contratto, anche se tra i richiedenti è stata concordata una ripartizione diversa.
Un accordo domestico del tipo “io pago il sessanta per cento e tu il quaranta” organizza i rapporti interni, ma non limita da solo i diritti della banca. Questo aspetto deve essere compreso da tutti prima della firma.
Il punto da chiarire subito
Condividere la rata non significa che ciascuno risponda verso la banca soltanto della propria metà.
Due redditi vanno letti insieme alle spese
La richiesta deve rappresentare la situazione di entrambi: entrate documentabili, continuità lavorativa, finanziamenti in corso e impegni ricorrenti. Un reddito più elevato può essere accompagnato da maggiori uscite; un secondo stipendio può essere recente oppure soggetto a oscillazioni.
Conviene preparare un prospetto comune che distingua entrate abituali, spese essenziali e somme disponibili per gli imprevisti. Il risultato serve a discutere una rata realistica, senza assumere che la presenza di due firmatari renda automaticamente finanziabile qualsiasi importo.
La ricerca dell’immobile dovrebbe partire da un budget condiviso e sostenibile.
Come costruire un budget prima della proposta
Prima di scegliere l’importo da chiedere, mettete per iscritto quanto potete destinare all’acquisto e quanto deve restare disponibile. L’anticipo è solo una parte del fabbisogno: trasloco, arredi indispensabili e spese della compravendita possono concentrarsi nello stesso periodo.
| Voce da ricostruire | Che cosa includere | Domanda utile |
| Entrate abituali | Redditi netti documentabili di entrambi | Quanto è stabile questa somma? |
| Uscite già impegnate | Altri prestiti e spese essenziali | Quanto resta ogni mese? |
| Capitale iniziale | Risparmi realmente utilizzabili | Quanto rimane dopo l’acquisto? |
| Riserva disponibile | Somme per eventi inattesi | Possiamo affrontare una spesa extra? |
Quote della casa e intestazione del debito
Essere cointestatari del mutuo non determina da solo le quote di proprietà dell’immobile. Queste dipendono dall’atto di acquisto e dalla situazione patrimoniale degli acquirenti, da esaminare con il notaio.
Se uno dei due versa un anticipo maggiore, è opportuno parlarne prima della proposta definitiva. Un prospetto dei contributi previsti aiuta a porre le domande corrette al professionista e a evitare che aspettative diverse emergano soltanto al momento del rogito.
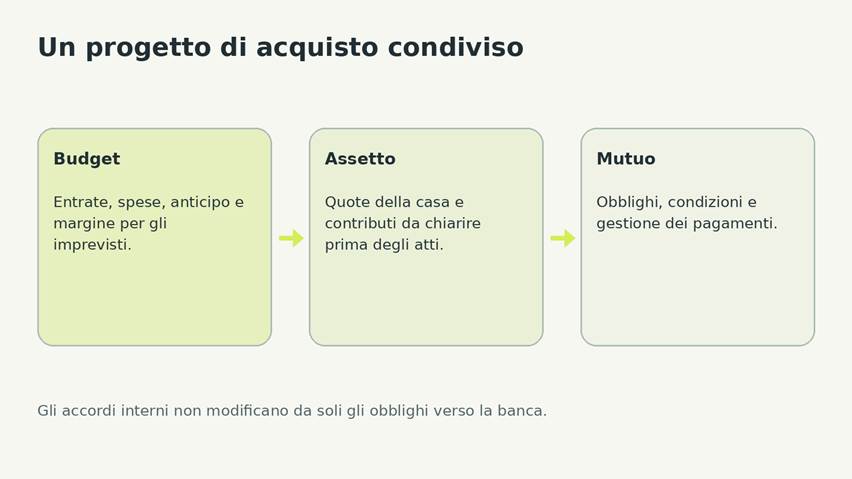
Budget, assetto dell’acquisto e contratto devono essere coerenti tra loro.
I documenti da preparare per ogni richiedente
Una cartella unica è comoda, purché renda immediatamente riconoscibili le informazioni di ciascuno. I documenti richiesti dipendono dal profilo lavorativo e dalle procedure dell’istituto; l’elenco va quindi verificato sulla pratica concreta.
- Documenti di identità, codice fiscale e informazioni anagrafiche aggiornate.
- Documentazione reddituale e lavorativa coerente con l’attività svolta.
- Situazione dei finanziamenti in corso e relativi impegni di rimborso.
- Evidenza dei risparmi destinati all’operazione e della loro provenienza, quando richiesta.
- Documenti dell’immobile e informazioni sulla compravendita.
Un fascicolo ordinato distingue i documenti dei singoli richiedenti da quelli dell’immobile.
Provare il bilancio anche in uno scenario meno favorevole
Un esercizio utile consiste nel rifare il budget con entrate temporaneamente inferiori o con una nuova spesa ricorrente. Per esempio, come cambia il margine se uno dei due attraversa alcuni mesi di reddito ridotto? Il calcolo rende visibile la fragilità del progetto prima di assumere l’impegno.
Non serve immaginare ogni possibile evento. È sufficiente individuare le variazioni plausibili per quella famiglia e capire quali risorse potrebbero assorbirle. Anche l’eventuale scelta di una copertura assicurativa dovrebbe partire da un bisogno preciso e dalla lettura di limiti ed esclusioni.
Organizzare i pagamenti senza creare ambiguità
Decidete come alimentare il conto di addebito, in quali giorni effettuare i versamenti e chi controlla che il pagamento sia avvenuto. Una rata sostenibile può diventare problematica anche per una gestione disordinata delle scadenze.
Conservare traccia dei versamenti e degli accordi aiuta la chiarezza tra le parti. Se i contributi economici sono molto diversi o sono coinvolte somme messe a disposizione dai familiari, è preferibile definire la documentazione con i professionisti che seguono l’acquisto.
Se in futuro cambia il progetto comune
La fine della convivenza o una separazione non liberano automaticamente uno dei debitori. Per modificare gli obblighi verso la banca occorre valutare una soluzione formalmente efficace: l’eventuale liberazione di un cointestatario richiede il consenso del finanziatore.
Parlarne prima non significa prevedere una crisi. Significa capire che un accordo privato sulla casa e una modifica del finanziamento sono passaggi distinti, con verifiche e tempi propri.
Una scelta da condividere
Ogni firmatario dovrebbe conoscere importo, durata, costo del credito e conseguenze dell’impegno assunto.
Gli errori che complicano la richiesta
Il rischio più comune è scegliere prima la casa al limite del budget e ricostruire soltanto dopo la disponibilità economica. Altre difficoltà nascono da informazioni incomplete sui prestiti personali, da risparmi già destinati ad altre spese o da documenti non aggiornati.
È utile evitare anche richieste impostate su redditi futuri ancora incerti. Una promozione attesa o un incremento dell’attività possono essere prospettive positive, ma il progetto deve restare comprensibile sulla base delle informazioni verificabili oggi.
Il supporto della mediazione creditizia
Media Credit Solution può affiancare i richiedenti nell’organizzazione della pratica e nel confronto delle soluzioni disponibili attraverso gli istituti con cui collabora. Il lavoro preparatorio aiuta a collegare esigenze della coppia, documenti e caratteristiche del finanziamento.
La valutazione del merito creditizio e la decisione sull’erogazione spettano alla banca. Gli aspetti relativi a proprietà e accordi patrimoniali richiedono invece il confronto con il notaio o con il professionista competente.
Il confronto preliminare aiuta a coordinare documenti, budget e obiettivi dell’acquisto.
Domande frequenti
Bisogna essere sposati per chiedere un mutuo insieme?
No. Anche persone non sposate possono presentare una richiesta congiunta, nel rispetto dei criteri dell’istituto.
Due stipendi garantiscono l’approvazione?
No. La banca valuta l’intera situazione economica e creditizia, oltre all’immobile e alle caratteristiche dell’operazione.
La proprietà della casa deve essere divisa a metà?
Non necessariamente. Le quote vanno definite nell’atto con il notaio e non discendono automaticamente dalla cointestazione del finanziamento.
Possiamo dividere la rata in proporzione ai redditi?
Potete organizzare così i versamenti interni. Questo accordo non modifica da solo la responsabilità assunta verso la banca.
Vanno dichiarati anche i prestiti di importo ridotto?
Sì. Tutti gli impegni di rimborso contribuiscono a descrivere correttamente il bilancio e la capacità di sostenere la nuova rata.
Se uno smette di pagare, l’altro deve intervenire?
In presenza di obbligazione solidale, la banca può chiedere all’altro debitore l’intero pagamento dovuto secondo il contratto.
Si può togliere un intestatario in un secondo momento?
È una modifica da valutare con la banca. L’uscita dal debito non dipende soltanto dalla volontà dei cointestatari.
Quando conviene iniziare la preparazione?
Prima di assumere impegni sull’acquisto, così da collegare la ricerca dell’immobile a un budget e a tempi realistici.
Conclusioni
Un mutuo cointestato richiede chiarezza economica e consapevolezza reciproca. Ricostruire il budget, distinguere proprietà e debito e organizzare i documenti consente di affrontare l’acquisto con un progetto condiviso e più facile da valutare.
State pensando di comprare casa insieme?
Contatta Media Credit Solution per un confronto sulla richiesta di mutuo, sui documenti da predisporre e sulle soluzioni valutabili per il vostro progetto.
