

Perizia immobiliare per il mutuo: cosa verificare per evitare sorprese su importo e tempi
La trattativa è avanzata, la casa piace e il budget sembra definito. Poi arriva una domanda decisiva: il valore attribuito all’immobile dalla perizia sarà coerente con il finanziamento richiesto?
La perizia immobiliare è un passaggio importante del mutuo perché riguarda il bene offerto in garanzia. Il prezzo concordato con il venditore e il valore utilizzato dalla banca rispondono a logiche diverse e possono non coincidere.
Comprendere questa distinzione permette di organizzare meglio la documentazione e di prevedere un margine economico. Aiuta anche a evitare che un’attesa amministrativa o una differenza di valutazione diventino un’urgenza a ridosso del rogito.
A che cosa serve la perizia nel percorso del mutuo
La banca incarica un professionista di valutare l’immobile secondo le finalità e i criteri dell’istruttoria. L’esito contribuisce a stabilire se il bene è idoneo alla garanzia e quale valore considerare nell’operazione.
La valutazione dell’immobile procede insieme agli altri controlli della pratica. Un buon valore di perizia non sostituisce la verifica della capacità di rimborso e non equivale, da solo, a una delibera definitiva.
Due valutazioni da distinguere
La banca esamina sia chi deve restituire il finanziamento sia l’immobile che ne costituisce la garanzia.
Perché il prezzo di acquisto può essere diverso
Il prezzo nasce dalla trattativa: posizione, disponibilità del venditore, condizioni del mercato e interesse dell’acquirente contribuiscono all’accordo. La perizia segue un percorso valutativo autonomo e può esprimere un valore differente.
Pagare di più perché l’abitazione è vicina ai familiari o perfetta per le proprie esigenze è una scelta personale comprensibile. Quel vantaggio, però, non si traduce necessariamente in un valore equivalente ai fini del finanziamento.
Il sopralluogo e i rilievi aiutano il professionista a ricostruire le caratteristiche dell’immobile.
Come una valutazione inferiore può cambiare il budget
Il rapporto tra importo del mutuo e valore dell’immobile viene spesso indicato come loan to value, o LTV. Occorre chiedere alla banca quale base utilizza nel caso concreto: possono rilevare il valore di perizia, il prezzo di acquisto e le regole dello specifico prodotto.
Nell’esempio puramente illustrativo seguente, ipotizziamo che l’istituto finanzi l’ottanta per cento del valore considerato e che le altre condizioni restino uguali. Non si tratta di un’offerta né di una soglia valida per ogni mutuo.
| Voce | Prima ipotesi | Perizia inferiore |
| Prezzo concordato | 200.000 euro | 200.000 euro |
| Valore considerato | 200.000 euro | 180.000 euro |
| Mutuo ipotizzato all’80% | 160.000 euro | 144.000 euro |
| Risorse proprie sul prezzo | 40.000 euro | 56.000 euro |
La differenza è di 16.000 euro di capitale proprio in più, oltre alle spese dell’acquisto. L’esempio mostra perché il budget non dovrebbe dipendere da una valutazione ancora da confermare.
Preparare i documenti prima del sopralluogo
Chiedete l’elenco aggiornato all’istituto e coinvolgete il venditore con anticipo. Planimetrie leggibili, riferimenti corretti e disponibilità ad accedere ai locali riducono le interruzioni dovute a informazioni mancanti.
- Documentazione catastale e planimetrie richieste per la pratica.
- Titolo di provenienza e documenti della compravendita disponibili.
- Informazioni urbanistiche ed edilizie necessarie ai controlli previsti.
- Documentazione delle eventuali modifiche eseguite sull’immobile.
- Riferimenti della persona che può consentire l’accesso e fornire chiarimenti.
Documenti coerenti e disponibili agevolano il lavoro di chi segue la valutazione.
Le difformità non si risolvono con una spiegazione informale
Una distribuzione interna diversa dalla planimetria o una trasformazione non adeguatamente documentata richiedono un approfondimento tecnico. Non è sufficiente affermare che “è sempre stato così” o che un precedente proprietario aveva già chiarito tutto.
Il tecnico incaricato dall’acquirente e i professionisti della compravendita possono verificare la situazione, l’eventuale regolarizzabilità e i passaggi necessari. Esito, costi e tempi dipendono dal caso: non ogni difformità può essere risolta con la stessa procedura.
La perizia della banca non esaurisce le verifiche sull’acquisto
Il fatto che un immobile venga valutato per un mutuo non significa che siano state accertate tutte le sue caratteristiche tecniche, manutentive e contrattuali nell’interesse dell’acquirente. Il contenuto dell’incarico del perito ha un perimetro specifico.
Stato degli impianti, lavori condominiali previsti, infiltrazioni o interventi futuri meritano verifiche dedicate. Il confronto con tecnico e notaio serve a capire quali controlli svolgere prima di acquistare, senza attribuire alla perizia una funzione più ampia di quella effettiva.
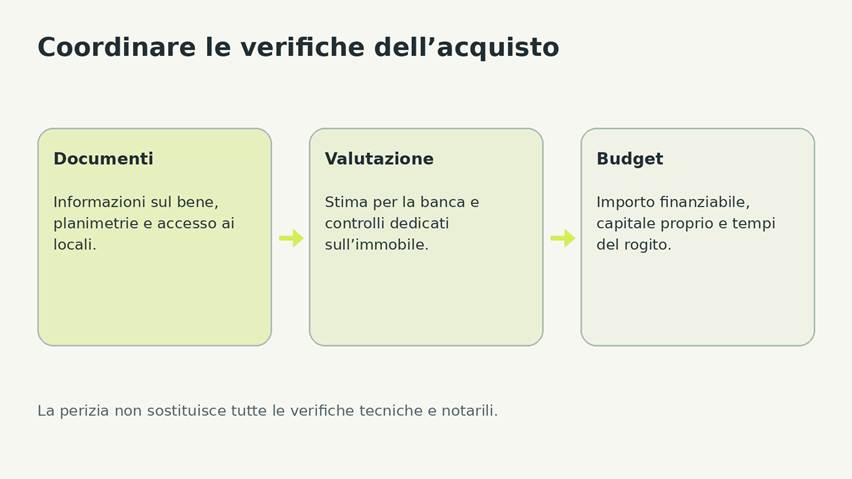
La valutazione per la banca si integra con le verifiche tecniche e con il percorso della compravendita.
Come coordinare perizia, delibera e rogito
Chiedete quali passaggi restano aperti dopo il sopralluogo e chi deve completare ciascuno di essi. La visita del professionista è una tappa: possono seguire la redazione della relazione, richieste di integrazione e ulteriori verifiche dell’istituto.
Nel calendario dell’acquisto è utile distinguere appuntamenti confermati e date soltanto ipotizzate. Prima di assumere scadenze vincolanti, fate valutare ai professionisti gli accordi della compravendita e le eventuali condizioni relative al finanziamento.
Che cosa fare se il valore è più basso del previsto
Il primo passo è capire quale elemento abbia prodotto la differenza. Se emergono dati incompleti o errori materiali, chiedete alla banca come presentarli e se è prevista una revisione. Un nuovo sopralluogo o una nuova stima non garantiscono un risultato più alto.
Parallelamente, ricalcolate il fabbisogno: risorse proprie, importo richiesto e sostenibilità della rata. Può essere necessario rivedere la trattativa o il progetto di acquisto; aggiungere un prestito per colmare la differenza cambia anche gli impegni complessivi e va valutato espressamente.
Prima i numeri aggiornati
Una differenza di perizia va tradotta subito in un nuovo prospetto di acquisto, comprensivo delle spese.
Le domande da porre prima di avviare la pratica
Quanto costa la valutazione? In quale momento viene addebitata? Che cosa accade alla spesa se il mutuo non viene concluso? Chi comunica l’esito e quali integrazioni possono essere richieste? Le risposte vanno cercate nei documenti e nelle indicazioni dell’istituto.
È utile chiarire anche se l’acquirente può ottenere copia della relazione e con quali modalità. Avere aspettative precise sulla comunicazione dell’esito evita incomprensioni tra acquirente, venditore e soggetti che seguono il finanziamento.
Caratteristiche e contesto dell’edificio contribuiscono al quadro informativo dell’acquisto.
Il ruolo di Media Credit Solution
Media Credit Solution può aiutare a coordinare la raccolta delle informazioni e a leggere le conseguenze finanziarie dell’operazione. Il confronto preliminare permette di individuare i punti da chiarire prima che le scadenze diventino troppo ravvicinate.
La stima resta affidata al professionista incaricato e le decisioni sul mutuo spettano all’istituto finanziatore. La mediazione non determina il valore della perizia e non sostituisce l’assistenza tecnica o notarile.
Domande frequenti
La perizia deve coincidere con il prezzo della proposta?
No. Prezzo e valore di perizia possono essere diversi perché derivano da valutazioni e finalità differenti.
Una perizia positiva garantisce il mutuo?
No. Restano necessarie le altre verifiche e la decisione finale dell’istituto sul finanziamento.
Chi sceglie il perito?
Nella pratica di mutuo il professionista viene normalmente incaricato dalla banca secondo le proprie procedure.
L’ottanta per cento è un limite sempre uguale?
No. Importo finanziabile e base di calcolo dipendono dal prodotto, dalle garanzie e dai criteri dell’istituto.
Posso contestare un errore nella relazione?
Puoi segnalarlo alla banca con documenti pertinenti e chiedere quale procedura di verifica sia prevista.
Basta la perizia per sapere se la casa è in regola?
Non va considerata una verifica completa di ogni aspetto dell’acquisto. Occorre chiarire con tecnico e notaio i controlli necessari.
Quanto tempo serve dopo il sopralluogo?
Non esiste un termine unico: incidono relazione, integrazioni e passaggi ancora aperti nell’istruttoria.
La spesa viene restituita se non compro più?
Dipende dalle condizioni applicabili e dall’attività già svolta. È un punto da verificare prima dell’incarico e del pagamento.
Conclusioni
Preparare la perizia significa organizzare informazioni, accessi e margini economici. Distinguere prezzo, valore della garanzia e verifiche sull’acquisto aiuta a gestire il mutuo con tempi più realistici e con meno sorprese sul capitale necessario.
Vuoi impostare il mutuo partendo da un budget realistico?
Contatta Media Credit Solution per esaminare il progetto di acquisto e organizzare le informazioni utili al confronto con gli istituti finanziatori.
