

Consolidamento debiti: come confrontare rata, durata e costo totale, quali documenti raccogliere e che cosa verificare prima di sostituire i prestiti.
Più prestiti significano rate con date diverse, contratti da conservare e un bilancio mensile meno immediato da leggere. Il consolidamento debiti può essere valutato per riunire alcuni finanziamenti in un nuovo piano di rimborso.
La prospettiva di una rata unica è semplice da comprendere. La convenienza economica richiede invece qualche passaggio in più: una rata più bassa può dipendere soprattutto da una durata maggiore e comportare un esborso complessivo superiore.
Prima di cercare una proposta è quindi utile ricostruire i debiti esistenti e definire l’obiettivo dell’operazione. Ridurre la pressione mensile, semplificare la gestione e contenere i costi sono esigenze diverse, che vanno confrontate con numeri omogenei.
Come funziona il consolidamento dei finanziamenti
In un’operazione di consolidamento, un nuovo finanziamento viene utilizzato per estinguere debiti individuati nella pratica. Modalità di pagamento ai precedenti creditori, importi ammissibili ed eventuale liquidità aggiuntiva dipendono dalla soluzione proposta.
Non tutti i debiti sono necessariamente inclusi. È importante ricevere un elenco preciso dei rapporti che saranno chiusi e di quelli che continueranno a produrre rate, evitando di considerare la nuova uscita mensile come l’unico impegno rimasto.
La domanda decisiva
Dopo l’operazione, quanto pagherai ogni mese e quanto dovrai ancora restituire complessivamente?
La prima fotografia: debiti, scadenze e importi residui
Raccogliete contratti, piani di rimborso e informazioni aggiornate. Per stimare la somma necessaria alla chiusura occorrono i conteggi estintivi riferiti a una data precisa: la semplice somma delle rate mancanti non coincide necessariamente con quanto richiesto per estinguere oggi.
Annotate anche eventuali scadenze imminenti e chiarite per quanto tempo restano validi i conteggi. Un documento scaduto può richiedere un aggiornamento e modificare l’importo da destinare al precedente finanziatore.
Quali dati mettere nello stesso prospetto
Il confronto funziona quando ogni rapporto viene descritto con gli stessi campi. Separare importo di estinzione, rata e durata residua evita di mescolare grandezze che rispondono a domande differenti.
| Dato | A che cosa serve | Attenzione pratica |
| Rata attuale | Misurare l’impegno mensile | Considerare tutti i rapporti attivi |
| Rate mancanti | Ricostruire il calendario futuro | Le scadenze possono essere diverse |
| Conteggio estintivo | Stimare la somma per chiudere | Verificare data e validità |
| Totale ancora da pagare | Confrontare gli esborsi futuri | Usare una stessa data di partenza |
| Costi della nuova operazione | Valutare l’offerta completa | Evitare omissioni e doppi conteggi |
Rata più bassa e durata più lunga: un esempio
Immaginiamo, solo per capire il metodo, due prestiti che richiedano insieme 450 euro al mese per altri 36 mesi. Il totale delle uscite future sarebbe 16.200 euro. Ipotizziamo poi una proposta che chiuda entrambi e preveda 310 euro per 60 mesi, senza ulteriore liquidità.
Nel secondo caso le rate ammonterebbero a 18.600 euro: 140 euro in meno al mese, ma 2.400 euro in più nell’arco del piano, prima di eventuali spese esterne da aggiungere. È un confronto didattico di esborsi, non una simulazione di tasso o una proposta commerciale.
L’alleggerimento mensile può rispondere a un’esigenza concreta. Il punto è scegliere sapendo quale durata e quale costo lo rendono possibile, invece di fermarsi al numero più piccolo.
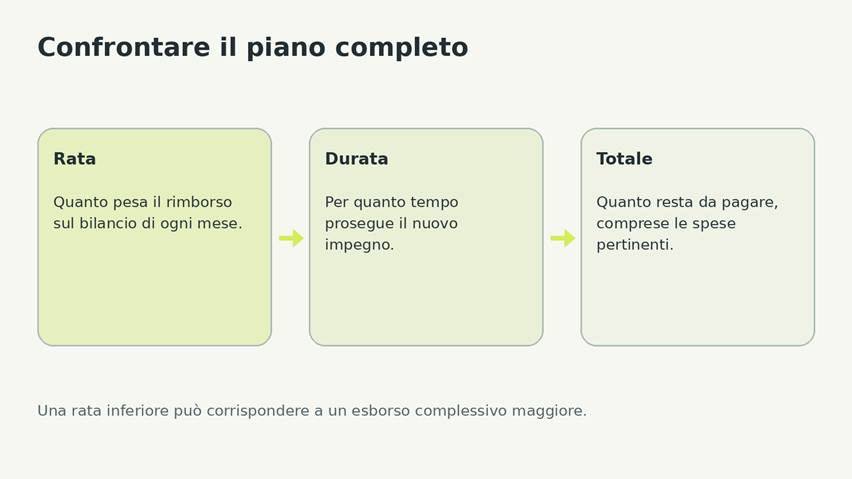
Il confronto deve tenere insieme rata mensile, durata e costo complessivo.
Leggere la proposta oltre il TAN
Per un prestito ai consumatori, il documento precontrattuale SECCI permette di esaminare importo, durata, rate, TAEG e totale dovuto. Il TAN riguarda gli interessi; il TAEG include anche i costi rilevanti previsti per il confronto del credito.
Verificate separatamente le voci eventualmente escluse, le coperture facoltative e le condizioni dei servizi aggiuntivi. Se confrontate proposte con importi o durate differenti, chiedete un prospetto che renda esplicito l’effetto di queste differenze.
Le proposte diventano confrontabili quando importo, durata e costi sono esplicitati.
La liquidità aggiuntiva cambia il significato del confronto
Una proposta può includere denaro ulteriore rispetto alla somma necessaria per chiudere i prestiti. In questo caso il nuovo debito finanzia due obiettivi: la sostituzione dei rapporti esistenti e una nuova disponibilità.
Chiedete quanto viene destinato a ciascuna finalità. Paragonare la nuova rata alle vecchie senza considerare il capitale aggiuntivo può produrre una lettura distorta. Prima di includerlo, definite la spesa a cui serve e l’effetto sul bilancio dei prossimi anni.
Che cosa viene valutato nella nuova richiesta
Il consolidamento resta una domanda di finanziamento e richiede una valutazione del merito creditizio. Redditi, impegni, regolarità dei pagamenti e informazioni disponibili nei sistemi consultati concorrono all’istruttoria.
Presentare documenti ordinati aiuta a descrivere la situazione, ma non cancella eventuali criticità e non garantisce l’approvazione. Se le rate sono già difficili da sostenere, è utile contattare tempestivamente gli intermediari coinvolti per esaminare le opzioni concretamente disponibili.
Controllare che i vecchi rapporti siano davvero chiusi
Dopo l’eventuale erogazione, verificate che i pagamenti estintivi siano stati eseguiti e che sia disponibile la conferma della chiusura. Conservate i documenti nello stesso fascicolo del nuovo contratto.
Chiarite inoltre come gestire gli addebiti durante la fase di passaggio. Non interrompete autonomamente le rate ancora dovute contando su una chiusura non confermata. Per carte revolving o linee riutilizzabili, chiedete se l’operazione estingue il saldo oppure chiude anche il rapporto.
Il controllo che completa l’operazione
Rata unica e chiusura dei precedenti finanziamenti devono risultare dai documenti, non soltanto dalla simulazione iniziale.
Quando la semplificazione deve accompagnarsi a un nuovo budget
Una rata meno impegnativa libera spazio mensile, ma quel margine può scomparire se vengono subito aggiunti nuovi acquisti a credito. Il consolidamento è più utile quando viene inserito in una revisione del bilancio e delle priorità di spesa.
Destinate consapevolmente il margine recuperato: spese essenziali, riserva per imprevisti o obiettivi già definiti. Il controllo delle uscite rende verificabile nel tempo il beneficio operativo cercato con la riorganizzazione dei debiti.
La nuova rata va inserita in un bilancio che mantenga visibili tutte le spese.
Come può aiutare Media Credit Solution
Media Credit Solution può supportare la raccolta dei documenti e il confronto delle soluzioni valutabili con gli istituti con cui collabora. L’obiettivo è rendere leggibili importo da consolidare, nuovo impegno mensile e costi dell’operazione.
La scelta parte dalla situazione reale del richiedente. La concessione del credito resta subordinata alla valutazione dell’intermediario finanziatore e alle condizioni della proposta concretamente disponibile.
Domande frequenti
Il consolidamento fa risparmiare sempre?
No. Una rata inferiore può essere accompagnata da una durata maggiore e da un totale da restituire più elevato.
La somma delle rate mancanti è il debito da estinguere?
Non necessariamente. Serve un conteggio estintivo aggiornato, che determini quanto è dovuto alla data prevista.
Posso includere tutti i finanziamenti?
Dipende dai rapporti da chiudere e dai criteri della soluzione proposta. L’elenco va verificato nella pratica.
È possibile ottenere anche nuova liquidità?
Alcune soluzioni lo prevedono. La disponibilità è soggetta a valutazione e aumenta il capitale da rimborsare.
Avere ritardi comporta l’approvazione automatica per sistemare tutto?
No. Le difficoltà di rimborso sono elementi rilevanti nell’istruttoria e possono limitare le soluzioni disponibili.
Quando devo sospendere i vecchi addebiti?
Solo dopo aver chiarito con gli intermediari la chiusura e gli importi ancora dovuti, evitando interruzioni autonome.
Quale documento aiuta a leggere un prestito ai consumatori?
Il SECCI riporta le informazioni precontrattuali utili a valutare caratteristiche e costi dell’offerta.
Una carta con saldo azzerato è automaticamente chiusa?
Non sempre. Occorre verificare se viene estinto soltanto il debito o anche il rapporto che permette nuovi utilizzi.
Conclusioni
Una rata unica può rendere più semplice la gestione, ma il giudizio sull’operazione richiede anche durata, spese ed esborso complessivo. Un confronto completo e la verifica delle estinzioni permettono di valutare il consolidamento con maggiore chiarezza.
Vuoi capire come riorganizzare i finanziamenti in corso?
Contatta Media Credit Solution per ricostruire la situazione e confrontare le caratteristiche delle soluzioni valutabili, partendo dal tuo bilancio.
