

Estinzione anticipata di un finanziamento nel 2026: quando conviene davvero e come leggere il conteggio estintivo
Guida pratica per capire quando chiudere prima un prestito può generare un vantaggio reale, quali costi controllare, come interpretare il conteggio estintivo e quali errori evitare prima di aprire un nuovo finanziamento.
Estinzione anticipata di un finanziamento nel 2026: quando conviene davvero e come leggere il conteggio estintivo
L’estinzione anticipata di un finanziamento è la possibilità di chiudere un prestito prima della scadenza naturale prevista dal contratto. Può riguardare un prestito personale, una cessione del quinto o un altro contratto di credito ai consumatori, a seconda delle condizioni sottoscritte.
Molti clienti pensano che chiudere prima sia sempre conveniente. In realtà non è così. Il vantaggio dipende dal capitale residuo, dagli interessi futuri che non verranno più pagati, dai costi già sostenuti, dai costi eventualmente rimborsabili e dagli indennizzi previsti dal contratto.
Per questo la decisione non dovrebbe mai essere presa guardando solo il numero delle rate mancanti. Il documento centrale è il conteggio estintivo: solo da lì si può capire quanto serve per chiudere e se l’operazione migliora davvero la posizione del cliente.
Cos’è il conteggio estintivo e perché è il documento più importante
Il conteggio estintivo è il documento con cui il finanziatore indica la somma necessaria per chiudere il finanziamento a una determinata data. Non è una stima generica e non coincide semplicemente con la somma delle rate residue.
Nel conteggio possono comparire il capitale ancora da rimborsare, gli interessi maturati fino alla data di estinzione, eventuali costi di gestione, eventuali indennizzi e le voci oggetto di riduzione o rimborso. Per questo va letto con attenzione, riga per riga.
Un errore frequente è confrontare l’importo del conteggio con il totale delle rate mancanti senza considerare come è costruito il piano di ammortamento. In alcuni casi il risparmio può essere significativo, in altri può essere molto più limitato di quanto ci si aspetti.
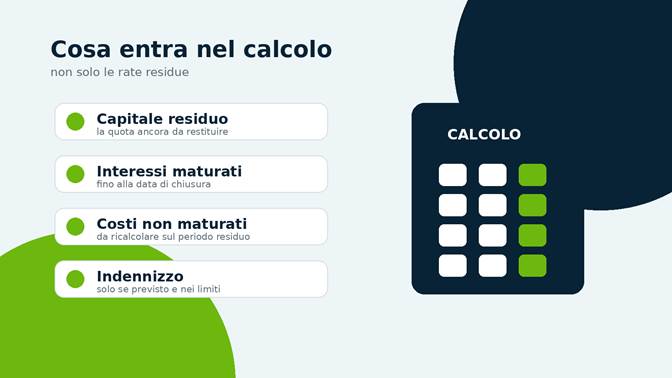
Le voci da controllare nel conteggio estintivo
| Voce | Cosa significa | Perché va controllata |
| Capitale residuo | La quota di capitale ancora da restituire. | È la base del conteggio e non coincide sempre con le rate mancanti. |
| Interessi maturati | Gli interessi dovuti fino alla data di estinzione. | Gli interessi futuri, invece, normalmente non devono più maturare. |
| Costi collegati al contratto | Commissioni, spese o altri oneri previsti. | Alcune voci possono essere ricalcolate in base alla vita residua del contratto. |
| Indennizzo | Costo che può essere applicato se previsto e nei limiti di legge. | Va verificato perché può ridurre la convenienza dell’operazione. |
| Data di validità | Giorno entro cui il conteggio è valido. | Pagare dopo la data indicata può richiedere un nuovo conteggio. |
Quando l’estinzione anticipata può convenire
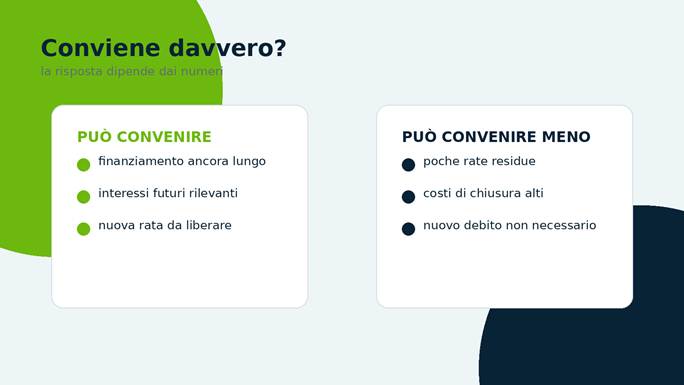
L’estinzione anticipata può avere senso quando il finanziamento è ancora lontano dalla scadenza e una parte rilevante degli interessi futuri può essere evitata. In questa fase, chiudere prima può liberare margine mensile e ridurre il costo complessivo del credito.
Può essere utile anche quando il cliente sta valutando una nuova operazione e ha bisogno di alleggerire gli impegni attivi. Tuttavia, estinguere un finanziamento solo per aprirne subito un altro non è sempre una scelta migliorativa: bisogna capire se il nuovo debito è più sostenibile, meno costoso o meglio strutturato.
La convenienza, quindi, non si valuta con una regola fissa. Si valuta confrontando il costo di chiusura con il beneficio reale: interessi risparmiati, costi ricalcolati, rata liberata e nuovo equilibrio finanziario.
Quando può convenire meno
Chiudere prima può convenire meno quando mancano poche rate alla scadenza. In questa fase, una parte consistente degli interessi può essere già stata pagata e il beneficio economico residuo può risultare limitato.
Bisogna fare attenzione anche quando il capitale residuo è basso, quando l’eventuale indennizzo pesa sul risparmio o quando la chiusura viene fatta senza una strategia chiara. In alcuni casi il cliente utilizza nuova liquidità per estinguere un vecchio debito, ma si ritrova con un impegno più lungo o più costoso.
L’obiettivo non deve essere semplicemente “chiudere prima”. L’obiettivo deve essere migliorare la posizione: meno costo complessivo, più sostenibilità, maggiore chiarezza nella gestione mensile.
Estinzione totale o parziale: differenze pratiche
| Tipo di operazione | Cosa succede | Quando può essere utile |
| Estinzione totale | Il finanziamento viene chiuso completamente con il pagamento del debito residuo ricalcolato. | Quando si vuole eliminare del tutto la rata e liberare capacità mensile. |
| Estinzione parziale | Si rimborsa solo una parte del capitale e il piano viene aggiornato secondo contratto. | Quando si vuole ridurre la rata o la durata senza chiudere l’intero finanziamento. |
| Rinnovo o nuova operazione | Il vecchio impegno può essere chiuso o assorbito in una nuova struttura. | Solo se la nuova soluzione è più coerente e sostenibile della precedente. |
Penali e indennizzi: cosa sapere nel credito ai consumatori
Nel credito ai consumatori il cliente ha il diritto di rimborsare anticipatamente il finanziamento, in tutto o in parte. In caso di rimborso anticipato, la normativa prevede una riduzione del costo totale del credito per la durata residua del contratto, con criteri che vanno verificati nel contratto e nel conteggio.
Il finanziatore può avere diritto a un indennizzo, ma solo se previsto e nei limiti applicabili. Per i prestiti al consumo, il riferimento comunemente indicato è l’1% dell’importo rimborsato anticipatamente se la vita residua del contratto è superiore a un anno, oppure lo 0,5% se la vita residua è pari o inferiore a un anno. In ogni caso, l’indennizzo non può superare gli interessi che sarebbero maturati nel periodo residuo.
Esistono inoltre casi in cui l’indennizzo non è dovuto. Proprio per questo, prima di procedere, è necessario leggere il contratto e il conteggio con attenzione, evitando conclusioni automatiche.
La procedura corretta prima di decidere
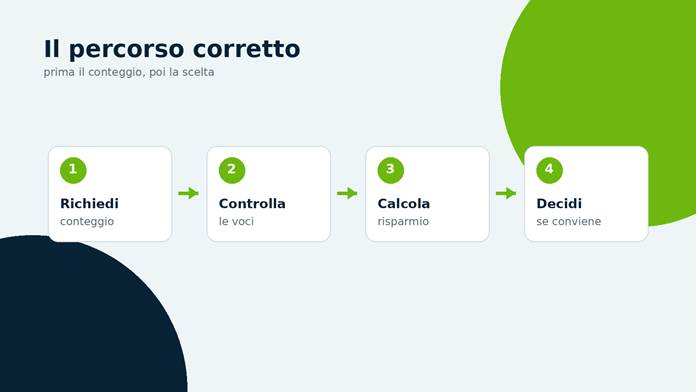
Prima si richiede il conteggio estintivo. Poi si analizzano le voci. Solo dopo si decide se estinguere, rinegoziare, rinnovare o mantenere il piano esistente. Saltare uno di questi passaggi può portare a decisioni poco convenienti.
Una valutazione corretta deve rispondere a tre domande: quanto costa chiudere oggi, quanto si risparmia davvero rispetto alla scadenza naturale e cosa cambia nella sostenibilità mensile del cliente.
Checklist prima di estinguere un finanziamento
| Controllo | Domanda da farsi | Perché è importante |
| Conteggio aggiornato | La data di validità è ancora corretta? | Un conteggio scaduto può non essere più utilizzabile. |
| Interessi futuri | Quanto risparmio davvero chiudendo prima? | È il primo indicatore della convenienza reale. |
| Costi e commissioni | Quali voci vengono ridotte e quali restano? | Il risparmio non dipende solo dal capitale residuo. |
| Indennizzo | È previsto? È nei limiti applicabili? | Può incidere sul beneficio finale. |
| Nuova esigenza | Sto chiudendo per migliorare la posizione o per aprire un nuovo debito? | Serve evitare operazioni che spostano il problema nel tempo. |
Esempio pratico: quando il risparmio è reale
Immaginiamo un cliente con un finanziamento ancora lungo, una rata mensile importante e un capitale residuo rilevante. Se il conteggio estintivo mostra che chiudendo oggi si evitano molti interessi futuri e si recupera una parte dei costi non maturati, l’estinzione può essere una scelta utile.
Scenario diverso: mancano poche rate alla fine. In questo caso il cliente può avere la sensazione di risparmiare molto, ma il conteggio potrebbe mostrare un vantaggio ridotto. La rata sparisce, ma il risparmio economico reale potrebbe essere limitato.
FAQ rapide
| Domanda | Risposta |
| Posso estinguere un finanziamento in qualsiasi momento? | Nel credito ai consumatori il rimborso anticipato è un diritto del consumatore, ma bisogna seguire la procedura prevista dal contratto. |
| Il conteggio estintivo è gratuito? | Dipende dalle condizioni applicate e dal rapporto con l’intermediario. Va sempre richiesto prima di decidere. |
| Conviene sempre se ho liquidità disponibile? | No. Bisogna confrontare costo di chiusura, interessi futuri risparmiati e obiettivi del cliente. |
| Posso estinguere solo una parte? | In alcuni casi sì, ma gli effetti su rata o durata dipendono dal contratto e dal piano aggiornato. |
| Cosa faccio se il conteggio non è chiaro? | Chiedere spiegazioni scritte all’intermediario e far analizzare le voci prima di procedere. |
Conclusione
L’estinzione anticipata può essere una scelta intelligente, ma solo quando è guidata dai numeri. Non basta sapere quante rate mancano: bisogna leggere il conteggio estintivo, capire quali costi vengono ridotti, verificare l’eventuale indennizzo e valutare se la chiusura migliora davvero la posizione finanziaria.
Media Credit Solution aiuta il cliente a leggere la struttura dell’operazione prima di prendere decisioni affrettate. L’obiettivo non è chiudere un finanziamento a tutti i costi, ma capire se farlo crea un vantaggio concreto in termini di sostenibilità, risparmio e accesso futuro al credito.
