

Leasing strumentale per le imprese: come finanziare un macchinario senza sbilanciare la liquidità
Un macchinario più efficiente può ridurre i tempi di lavorazione, ampliare la capacità produttiva o permettere nuove commesse. L’investimento, però, deve inserirsi in un’azienda che continua a pagare personale, materiali e fornitori anche durante l’avvio della nuova attrezzatura.
Il leasing strumentale è una delle soluzioni da esaminare per distribuire nel tempo l’impegno finanziario. La valutazione non dovrebbe limitarsi al canone: anticipo, costi accessori, durata e riscatto determinano il profilo complessivo delle uscite.
Per scegliere con criterio occorre collegare il contratto al progetto industriale. Quando il bene diventerà operativo? Quali ricavi o risparmi può generare? Quali risorse devono restare disponibili se l’avvio richiede più tempo del previsto?
Come funziona il leasing finanziario strumentale
Nel leasing finanziario il concedente acquista il bene scelto dall’impresa e lo mette a disposizione dell’utilizzatore dietro pagamento di canoni. La proprietà rimane al concedente durante il contratto; alla scadenza è prevista un’opzione di acquisto alle condizioni pattuite.
La struttura concreta dipende dal bene, dal fornitore, dall’impresa e dall’offerta. Non bisogna confonderla con un noleggio comprensivo di servizi: manutenzione, assicurazione e assistenza possono avere condizioni e costi separati.
Il bene e il contratto vanno valutati insieme
Un canone compatibile con il budget non basta se l’attrezzatura non risponde alle esigenze operative dell’impresa.
Partire dal fabbisogno produttivo
Prima di chiedere una proposta, descrivete il problema da risolvere: colli di bottiglia, lavorazioni esternalizzate, fermi frequenti oppure richieste che la capacità attuale non permette di soddisfare. Il preventivo del fornitore deve essere collegato a un bisogno verificabile.
Confrontate la capacità aggiuntiva con gli ordini realistici e con le competenze disponibili. Una macchina molto più veloce può restare sottoutilizzata se manca personale formato o se le fasi a monte e a valle non riescono a seguirne il ritmo.
La scelta dell’attrezzatura dovrebbe rispondere a un’esigenza produttiva misurabile.
Le uscite da mettere nel piano di cassa
Il calendario finanziario deve includere tutte le componenti note. Un maxicanone iniziale riduce o modifica le uscite successive, ma assorbe liquidità subito. Il riscatto è invece una somma da pianificare se l’impresa intende esercitare l’opzione finale.
| Componente | Quando incide | Che cosa verificare |
| Anticipo o maxicanone | All’avvio previsto dal contratto | Importo e liquidità residua |
| Canoni periodici | Durante la durata concordata | Frequenza, tasso e variazioni |
| Spese e coperture | Secondo contratto | Voci incluse e separate |
| Installazione e formazione | Nella fase di avvio | Chi le sostiene e quando |
| Riscatto | Alla scadenza, se esercitato | Prezzo e risorse da destinare |
Confrontare leasing, acquisto e finanziamento
Il confronto va costruito sullo stesso bene e su un orizzonte coerente. L’acquisto con risorse proprie concentra l’uscita iniziale; un finanziamento per l’acquisto e un leasing distribuiscono i pagamenti con strutture e diritti differenti.
Chiedete un prospetto che riporti anticipi, rate o canoni, spese, valore finale e servizi inclusi. Se una proposta comprende manutenzione e un’altra no, il solo importo periodico non descrive la differenza economica. Anche il trattamento fiscale va valutato sulla situazione dell’impresa, con il commercialista.
Quanto tempo passa prima che il macchinario produca
Tra l’ordine e il pieno utilizzo possono esserci consegna, adeguamento degli spazi, allacciamenti, prove e formazione. Inserite queste attività in un calendario condiviso con il fornitore e chiarite quando decorrono i canoni e gli altri oneri.
Un piano prudente considera un periodo iniziale in cui le uscite sono già presenti mentre i benefici economici non sono ancora pieni. È utile verificare se la cassa resta sufficiente anche con un ritardo di avvio, senza affidarsi soltanto alla data più favorevole.
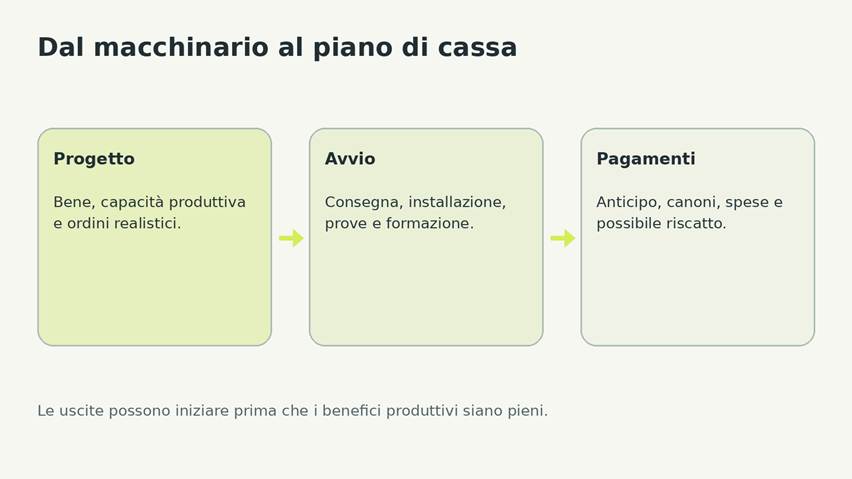
Fabbisogno produttivo, avvio operativo e uscite finanziarie devono seguire un calendario coerente.
Documentare l’investimento e la capacità di sostenerlo
Una richiesta ben organizzata contiene sia i dati dell’impresa sia gli elementi del progetto. Il preventivo dovrebbe identificare il bene, gli accessori, i tempi di consegna e le prestazioni comprese. L’elenco preciso dei documenti finanziari viene definito dal soggetto che valuta l’operazione.
Valutare manutenzione, fermo macchina e obsolescenza
- Documentazione anagrafica e societaria aggiornata.
- Bilanci o dichiarazioni e situazione economica recente, secondo il profilo.
- Quadro degli impegni finanziari già esistenti.
- Preventivo dettagliato e informazioni sul fornitore.
- Piano di utilizzo del bene e previsione dei flussi di cassa
La sostenibilità dipende anche da ciò che accade dopo la consegna. Individuate chi cura l’assistenza, quali interventi sono coperti e quanto può pesare un fermo produttivo. Un costo ricorrente trascurato rende meno attendibile il margine previsto.
Considerate poi la vita utile attesa del bene. Se la tecnologia rischia di diventare rapidamente inadeguata, la durata contrattuale e l’interesse al riscatto richiedono un’attenzione particolare. Le modalità di eventuale sostituzione o uscita anticipata devono risultare dalla proposta, senza presumere che siano sempre disponibili.
Non basare la scelta soltanto sul vantaggio fiscale
Deducibilità, IVA ed eventuali agevolazioni dipendono dalla natura del bene, dal contratto e dalle condizioni dell’impresa. Un beneficio ipotizzato non dovrebbe essere inserito nel piano come un incasso certo prima di averne verificato requisiti e tempi.
Il commercialista può aiutare a distinguere effetto economico, trattamento contabile e impatto di cassa. L’investimento dovrebbe restare comprensibile anche attraverso la sua utilità produttiva, evitando che un incentivo atteso diventi l’unica ragione per acquistare.
Un controllo utile
Chiediti se l’impresa può sostenere l’avvio anche senza anticipare nel budget benefici ancora da confermare.
Gli errori che rendono fragile il progetto
Un anticipo elevato può sembrare interessante se abbassa i canoni, ma ridurre eccessivamente la riserva necessaria per materiali e stipendi. All’opposto, concentrare l’attenzione sull’uscita iniziale può far perdere di vista un impegno finale importante.
Un altro errore è usare la capacità teorica del macchinario come se fosse produzione già venduta. Ordini, marginalità e tempi di incasso devono essere realistici: fatturare di più non significa disporre subito delle somme necessarie a pagare i canoni.
Consegna e avvio vanno coordinati con gli impegni economici previsti dal contratto.
Il confronto con Media Credit Solution
Media Credit Solution può affiancare l’impresa nella preparazione delle informazioni e nell’esame delle soluzioni di leasing valutabili attraverso gli operatori con cui collabora. Il confronto parte dal bene e dal fabbisogno finanziario, per leggere insieme struttura dei pagamenti e caratteristiche della proposta.
La concessione resta subordinata alle valutazioni dell’intermediario finanziatore. Gli aspetti tecnici del macchinario e quelli fiscali richiedono il contributo dei rispettivi professionisti.
Domande frequenti
Il macchinario diventa subito di proprietà dell’impresa?
Nel leasing finanziario resta di proprietà del concedente fino all’eventuale acquisto mediante esercizio dell’opzione finale.
Il leasing prevede sempre un anticipo?
La struttura varia. Occorre verificare il maxicanone o anticipo effettivamente richiesto nella proposta.
Manutenzione e assicurazione sono comprese?
Non automaticamente. Il contratto e i documenti dell’offerta devono chiarire servizi inclusi, obblighi e costi separati.
Il riscatto va considerato fin dall’inizio?
Sì, se l’impresa pensa di acquistare il bene alla scadenza: l’importo deve trovare spazio nella pianificazione finanziaria.
Un canone inferiore rende una proposta migliore?
Non da solo. Contano anche anticipo, durata, costi, riscatto e prestazioni comprese.
Si possono finanziare anche beni usati?
L’ammissibilità dipende dal bene e dalle politiche dell’operatore. Va verificata prima di assumere impegni con il fornitore.
Le agevolazioni sono automatiche?
No. Disponibilità e requisiti vanno controllati per l’operazione concreta, con l’assistenza dei professionisti competenti.
Qual è il momento giusto per avviare il confronto?
Quando il fabbisogno è definito e il preventivo è sufficientemente dettagliato, prima di rendere vincolante l’ordine.
Conclusioni
Il leasing strumentale va valutato come parte di un progetto produttivo e finanziario. Anticipo, canoni, riscatto e tempi di avvio devono lasciare all’impresa risorse sufficienti per lavorare mentre l’investimento entra a regime.
Stai valutando un nuovo macchinario per la tua impresa?
Contatta Media Credit Solution per confrontare il fabbisogno dell’investimento con le caratteristiche delle soluzioni di leasing disponibili per la valutazione.
