

Mutuo per lavoratori autonomi e partite IVA: come preparare una richiesta solida
Essere un lavoratore autonomo non impedisce di ottenere un mutuo. La differenza rispetto a un dipendente riguarda soprattutto il modo in cui la banca ricostruisce la continuità e la sostenibilità del reddito. Per una partita IVA, infatti, le entrate possono cambiare da un anno all’altro e il fatturato non coincide con la somma realmente disponibile per pagare la rata.
Per questo motivo la preparazione della pratica assume un peso particolare. Dichiarazioni fiscali ordinate, spiegazioni chiare sull’attività, risparmi coerenti con l’operazione e un budget realistico aiutano l’istituto a leggere il profilo senza ambiguità.
La decisione finale resta sempre della banca e dipende dall’insieme dei dati personali, finanziari e immobiliari. Una pratica ben costruita non garantisce l’approvazione, ma consente di affrontare il percorso con maggiore consapevolezza e riduce il rischio di ritardi evitabili.
| Punto chiave Per un autonomo la banca non osserva soltanto quanto si incassa, ma soprattutto la continuità del reddito dichiarato, la stabilità dell’attività e la capacità di sostenere la rata nel tempo. |
1. È possibile ottenere un mutuo con partita IVA?
Sì. Liberi professionisti, artigiani, commercianti, imprenditori individuali e soci di società possono accedere a un mutuo se il profilo risulta compatibile con i criteri dell’istituto finanziatore.
Non esiste però una regola unica valida per tutte le banche. Alcuni istituti possono richiedere una maggiore anzianità dell’attività, altri attribuiscono più peso alla regolarità dei redditi o alla disponibilità di capitale proprio. Cambiano anche i documenti richiesti e il modo in cui viene calcolato il reddito utilizzabile.
La domanda corretta non è quindi se una partita IVA possa ottenere un mutuo, ma se il finanziamento desiderato sia coerente con il reddito dimostrabile, la stabilità dell’attività e il costo complessivo dell’acquisto.
2. Che cosa valuta la banca
| Area | Che cosa viene osservato |
| Anzianità dell’attività | Da quanto tempo il professionista o l’impresa opera e con quale continuità. |
| Redditi dichiarati | Livello e andamento dei redditi recenti, tenendo conto delle variazioni tra un esercizio e l’altro. |
| Stabilità dei ricavi | Eventuale stagionalità, concentrazione dei clienti e presenza di entrate ricorrenti. |
| Impegni finanziari | Prestiti, leasing, carte rateali, affidamenti e altre rate già presenti. |
| Liquidità disponibile | Risparmi destinati all’anticipo, alle imposte e ai costi accessori. |
| Storico creditizio | Regolarità dei pagamenti e informazioni disponibili nelle banche dati consultate dall’istituto. |
| Caratteristiche dell’immobile | Valore di perizia, commerciabilità e regolarità della garanzia ipotecaria. |
3. Fatturato e reddito: perché non sono la stessa cosa
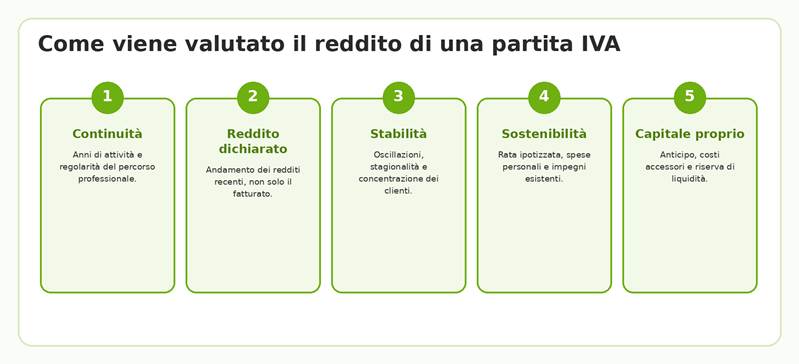
Il fatturato indica il valore complessivo dei compensi o delle vendite, ma non rappresenta automaticamente il reddito disponibile. Dalle entrate devono essere considerate le spese dell’attività, la fiscalità e gli altri costi necessari per produrre il reddito.
Per valutare la sostenibilità del mutuo, la banca parte normalmente dai documenti fiscali e applica le proprie regole interne. In presenza di redditi variabili può utilizzare valori medi, prudenziali o riferiti a più annualità. Per questo una crescita recente del fatturato potrebbe non essere considerata integralmente se non è ancora consolidata.
Anche un reddito apparentemente elevato deve essere letto insieme alle spese familiari e agli impegni già assunti. La rata sostenibile dipende dal margine che rimane dopo le uscite ordinarie, non dal solo volume d’affari.
| Attenzione Presentare soltanto il fatturato può creare una percezione incompleta. È utile distinguere con chiarezza ricavi, costi, reddito dichiarato e liquidità effettivamente disponibile. |
4. I documenti che possono essere richiesti
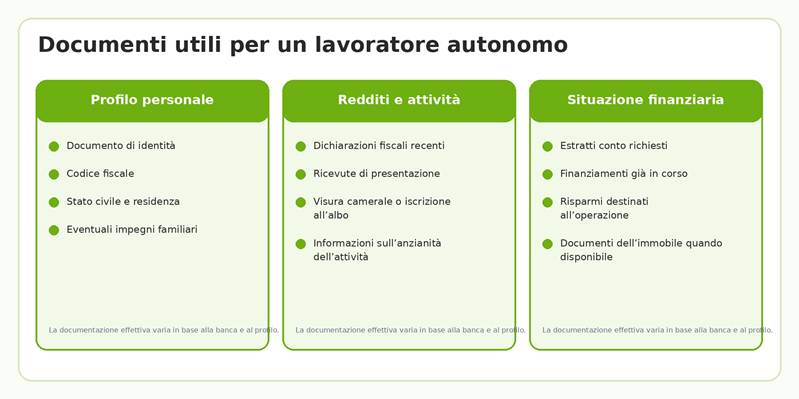
La lista varia in base alla banca, alla forma giuridica e al settore di attività. In genere è utile preparare con anticipo:
- documento di identità, codice fiscale e informazioni anagrafiche aggiornate;
- dichiarazioni dei redditi recenti con ricevute di presentazione;
- eventuali modelli fiscali e certificazioni coerenti con il tipo di attività;
- visura camerale, iscrizione all’albo o documentazione equivalente;
- estratti conto personali e, quando richiesto, dell’attività;
- documentazione relativa a finanziamenti, leasing o affidamenti in corso;
- prova della disponibilità dei risparmi destinati all’operazione;
- documenti dell’immobile quando la casa è stata individuata.
5. Le situazioni che richiedono maggiore attenzione
| Situazione | Perché va spiegata bene |
| Attività avviata da poco | La banca dispone di uno storico limitato e può richiedere più tempo o ulteriori elementi. |
| Reddito in calo | È importante spiegare se si tratta di un evento temporaneo, di un investimento o di un cambiamento strutturale. |
| Clientela molto concentrata | La dipendenza da uno o pochi clienti può essere letta come un fattore di rischio. |
| Regime fiscale recente | Un cambio di regime o di forma giuridica può rendere meno immediato il confronto tra le annualità. |
| Debiti dell’attività | Le esposizioni professionali possono incidere sulla valutazione complessiva del richiedente. |
| Anticipo ridotto | Un’operazione molto finanziata lascia meno margine rispetto a eventuali differenze di perizia o costi imprevisti. |
6. Come rafforzare la pratica
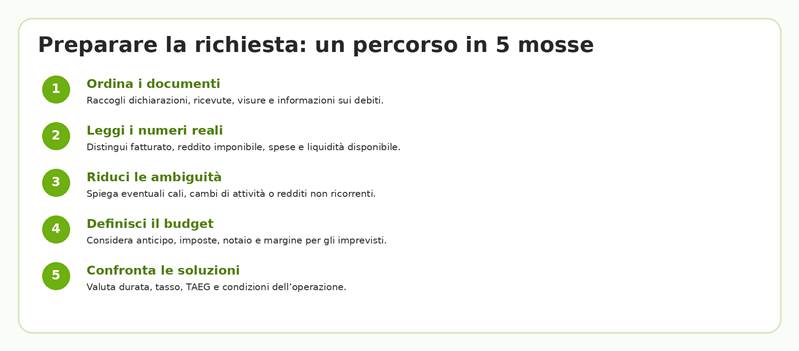
La qualità della pratica dipende soprattutto dalla coerenza tra ciò che viene richiesto e ciò che i documenti dimostrano. Un importo realistico, un buon livello di anticipo e una riserva di liquidità rendono l’operazione più sostenibile.
È utile inoltre preparare una spiegazione semplice dell’attività: settore, anzianità, tipologia di clientela, eventuale stagionalità e ragioni delle principali variazioni di reddito. Questo non sostituisce i documenti, ma aiuta a leggere correttamente i numeri.
Prima della proposta d’acquisto conviene analizzare anche i costi esterni al mutuo, come imposte, notaio, perizia, eventuale agenzia e lavori iniziali. Utilizzare tutti i risparmi per l’anticipo può lasciare la famiglia senza un margine adeguato per gli imprevisti.
7. Il ruolo di un coobbligato o di un garante
In alcune operazioni la presenza di un secondo richiedente con un reddito stabile può migliorare l’equilibrio complessivo della pratica. La banca valuterà però entrambi i soggetti, i loro debiti e la capacità congiunta di sostenere il mutuo.
Il garante non rappresenta una soluzione automatica. Assume un impegno economico rilevante e viene valutato secondo le regole dell’istituto. La sua presenza non compensa necessariamente un importo eccessivo, un reddito insufficiente o un immobile non idoneo.
Prima di coinvolgere un familiare è importante comprendere pienamente le conseguenze giuridiche e finanziarie dell’obbligazione.
8. Tasso, durata e rata: come impostare il confronto
Per una partita IVA la stabilità della rata può avere un valore particolare, soprattutto quando le entrate sono variabili. Questo non significa che una sola tipologia di tasso sia sempre preferibile: la scelta deve considerare orizzonte temporale, capacità di assorbire variazioni e costo complessivo.
Allungare la durata riduce normalmente la rata, ma aumenta il tempo di esposizione e può incidere sul totale degli interessi. Una rata più bassa non è quindi l’unico elemento da osservare.
Il confronto deve includere TAEG, spese iniziali, eventuali servizi collegati e condizioni che possono cambiare nel tempo. La simulazione dovrebbe essere eseguita sullo stesso importo e sulla stessa durata, così da rendere le offerte realmente comparabili.
9. Gli errori da evitare
- confondere il fatturato con il reddito disponibile;
- presentare documenti incompleti o annualità non coerenti tra loro;
- richiedere un importo costruito sul prezzo massimo della casa e non sul budget familiare;
- aprire nuovi finanziamenti o aumentare l’utilizzo del credito durante l’istruttoria;
- non spiegare variazioni importanti del reddito o cambiamenti dell’attività;
- firmare una proposta d’acquisto senza aver valutato tempi e condizioni legate al mutuo;
- sottovalutare le spese accessorie e utilizzare tutta la liquidità per l’anticipo.
10. Il supporto del mediatore creditizio
Il mediatore creditizio può aiutare il cliente a organizzare la documentazione, ricostruire correttamente il profilo reddituale e individuare le soluzioni compatibili con le esigenze dichiarate. Non decide l’approvazione e non può garantire l’erogazione, che resta di competenza della banca.
Per un lavoratore autonomo il valore della consulenza consiste anche nel prevenire le incoerenze: richieste non proporzionate, documenti mancanti, redditi spiegati in modo incompleto o tempi incompatibili con la proposta d’acquisto.
Media Credit Solution affianca professionisti, autonomi e famiglie nella valutazione del progetto, nella raccolta dei documenti e nel confronto delle soluzioni disponibili presso gli istituti con cui collabora.
Domande frequenti
Quanti anni di attività servono per ottenere un mutuo?
Non esiste una soglia unica valida per tutte le banche. Gli istituti valutano anzianità, redditi disponibili e stabilità complessiva del profilo.
La banca guarda il fatturato o il reddito?
Il fatturato è un’informazione utile, ma la sostenibilità viene valutata soprattutto attraverso il reddito dimostrabile e gli impegni finanziari del richiedente.
Il regime forfettario impedisce di ottenere il mutuo?
No. La banca applica i propri criteri per ricostruire il reddito e può richiedere documentazione specifica in base al regime fiscale.
Un calo di reddito comporta sempre il rifiuto?
Non automaticamente. Vengono considerate entità, durata e motivazioni del calo, insieme alle prospettive dell’attività e agli altri elementi della pratica.
Avere molti risparmi è sufficiente?
La liquidità aiuta, ma non sostituisce la capacità di rimborso. La banca deve comunque valutare la sostenibilità della rata nel tempo.
È meglio fare la richiesta prima di trovare casa?
Una valutazione preliminare del profilo può aiutare a definire un budget più realistico, anche se la decisione definitiva richiede l’analisi dell’immobile.
Si può ottenere il Fondo Prima Casa con partita IVA?
La professione non esclude di per sé l’accesso. Devono però essere rispettati i requisiti previsti al momento della domanda e la banca mantiene la propria valutazione del merito creditizio.
Un mediatore può garantire l’approvazione?
No. Può supportare la preparazione e il confronto, ma la delibera spetta esclusivamente all’istituto finanziatore.
Conclusioni
Un lavoratore autonomo può ottenere un mutuo quando il progetto è coerente con il reddito dimostrabile e con la stabilità dell’attività. La differenza la fanno soprattutto la preparazione dei documenti e la capacità di rappresentare il profilo in modo completo.
Organizzare la pratica prima della proposta, mantenere un margine di liquidità e scegliere una rata sostenibile permette di affrontare l’acquisto della casa con maggiore equilibrio.
| Sei un lavoratore autonomo e stai pensando a un mutuo? Media Credit Solution ti aiuta a ordinare la documentazione, valutare il budget e confrontare le soluzioni disponibili per il tuo progetto casa. www.mediacreditsolution.it |
