

Mutuo ristrutturazione: come finanziare i lavori senza perdere il controllo del budget
Ristrutturare casa significa spesso affrontare un progetto più complesso di quanto suggerisca il primo preventivo. Oltre ai lavori principali entrano in gioco pratiche tecniche, impianti, finiture, varianti, tempi di cantiere e spese che emergono soltanto dopo l’apertura delle opere.
Il mutuo ristrutturazione può essere utilizzato per finanziare interventi su un immobile già posseduto oppure, in alcune configurazioni, per unire l’acquisto della casa e i lavori necessari. La banca valuta sia la capacità di rimborso del richiedente sia il valore dell’immobile, considerando anche il progetto e la modalità con cui verranno eseguiti gli interventi.
Non esiste però una struttura identica per tutte le operazioni. Importo, durata, documentazione ed erogazione dipendono dalla banca, dal profilo del cliente, dall’immobile e dalla natura dei lavori. Per questo la fase preliminare è decisiva.
Che cos’è il mutuo ristrutturazione
È un finanziamento garantito da ipoteca destinato a sostenere lavori di manutenzione, trasformazione, recupero o miglioramento di un immobile. Può riguardare l’abitazione principale, una seconda casa o un immobile che viene acquistato e rinnovato, secondo le politiche dell’istituto finanziatore.
La banca non osserva soltanto l’importo richiesto. Deve comprendere che cosa verrà realizzato, quanto costerà, quale sarà il valore dell’immobile dopo l’intervento e come il cliente affronterà le spese non coperte dal finanziamento.
La presenza di un progetto ordinato rende più chiaro il rapporto tra valore della casa, costo dei lavori e sostenibilità della rata.
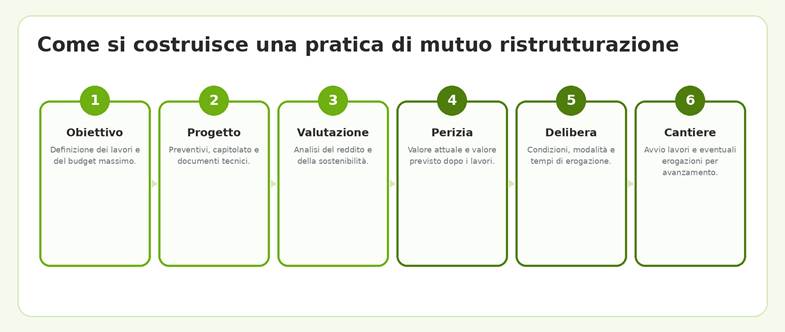
Il percorso parte dal progetto e arriva all’erogazione, con controlli sia finanziari sia tecnici.
Quali lavori possono essere finanziati
Le categorie ammesse e la documentazione richiesta variano, ma il mutuo può essere valutato per interventi come:
- rifacimento o redistribuzione degli spazi interni;
- rinnovo degli impianti elettrici, idraulici e termici;
- interventi su bagni, cucina, pavimenti, infissi e finiture;
- opere strutturali e consolidamenti, quando previsti dal progetto;
- miglioramento dell’efficienza energetica dell’edificio;
- rifacimento di facciate, coperture, terrazzi e parti esterne;
- interventi necessari a rendere l’immobile più accessibile e funzionale.
Arredi, elettrodomestici e acquisti non stabilmente collegati all’immobile possono non rientrare nel finanziamento. È utile separarli dal capitolato principale e verificare in anticipo quali voci vengono considerate dalla banca.
La banca deve poter ricondurre la richiesta a un progetto di lavori concreto e documentato.
Solo ristrutturazione o acquisto più lavori
| Aspetto | Solo ristrutturazione | Acquisto + ristrutturazione |
| Situazione iniziale | L’immobile è già di proprietà. | La casa deve ancora essere acquistata. |
| Valutazione | Focus su valore attuale, lavori e valore finale. | Occorre coordinare compravendita, perizia e progetto. |
| Tempistiche | Dipendono dall’istruttoria e dall’avvio del cantiere. | Devono essere compatibili anche con proposta e rogito. |
| Liquidità propria | Serve per spese tecniche e voci non finanziate. | Serve anche per anticipo, imposte e costi di acquisto. |
| Rischio principale | Sottostimare il costo complessivo dei lavori. | Non allineare i tempi del mutuo con la compravendita. |
Come viene erogata la somma
In alcune operazioni l’importo viene erogato in un’unica soluzione. In altre, soprattutto quando i lavori sono rilevanti, la banca può prevedere erogazioni progressive collegate allo stato di avanzamento del cantiere.
Con l’erogazione per avanzamento, una parte della somma viene resa disponibile dopo verifiche tecniche o documentali. Questo meccanismo aiuta la banca a collegare il finanziamento alla crescita effettiva del valore dell’immobile, ma richiede una pianificazione più attenta dei pagamenti alle imprese.
Il cliente deve quindi comprendere prima della firma quando arriveranno le somme, quali documenti saranno richiesti e quanta liquidità dovrà anticipare.
Il calendario dei lavori deve essere compatibile con le tempistiche di erogazione previste dal finanziamento.
| Domanda da fare subito La somma viene erogata tutta insieme o per avanzamento? E quali fatture, verifiche o certificazioni servono per sbloccare le tranche successive? |
I documenti da preparare
La pratica unisce documentazione personale, reddituale, immobiliare e tecnica. Una cartella completa può includere:
- documenti di identità e informazioni sul nucleo familiare;
- documentazione reddituale e lavorativa aggiornata;
- elenco dei finanziamenti e degli impegni già in corso;
- atto di provenienza e documenti catastali dell’immobile;
- preventivi dettagliati e capitolato dei lavori;
- progetto, titoli abilitativi e pratiche edilizie quando necessari;
- cronoprogramma indicativo e modalità di pagamento dell’impresa;
- eventuali relazioni tecniche, autorizzazioni e certificazioni.
La lista definitiva dipende dal tipo di intervento e dalle richieste della banca. Presentare un preventivo generico con una sola cifra rende più difficile comprendere la composizione del budget.
Come costruire un budget realistico
Il preventivo iniziale dovrebbe essere letto come una base di lavoro, non come l’unica cifra da considerare. Nei cantieri possono emergere impianti da sostituire, difetti nascosti, modifiche progettuali o lavorazioni aggiuntive.
È quindi opportuno distinguere le spese certe da quelle stimate e prevedere un margine dedicato agli imprevisti. Anche le spese tecniche e finanziarie devono essere inserite nel piano complessivo, perché non tutte vengono necessariamente coperte dal mutuo.
Una buona simulazione confronta la liquidità disponibile con le uscite previste in ogni fase: prima dell’avvio, durante il cantiere e alla consegna.
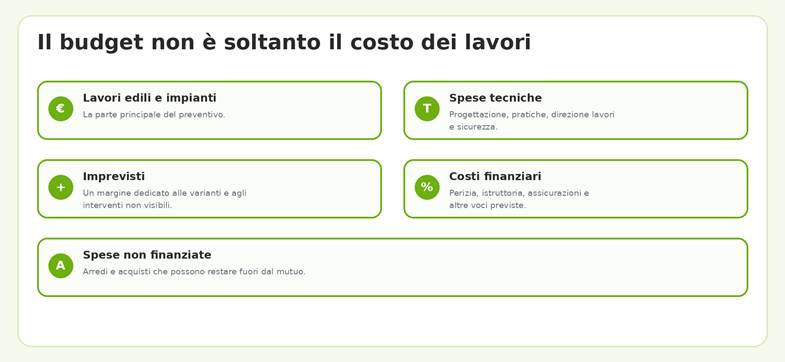
Il budget deve comprendere tutte le voci del progetto, non soltanto il contratto dell’impresa.
Finanziamento e liquidità propria devono essere coordinati prima dell’apertura del cantiere.
Mutuo ristrutturazione o prestito personale
La scelta dipende dall’importo, dalla durata desiderata, dall’urgenza, dal valore dell’immobile e dalla disponibilità ad accendere un’ipoteca.
Il mutuo può essere più adatto a un progetto ampio e di lungo periodo, ma richiede perizia, istruttoria e tempi tecnici. Il prestito personale può risultare più semplice per lavori contenuti, anche se durata e rata devono essere valutate con attenzione.
Confrontare soltanto il tasso non basta: occorre osservare il costo complessivo, le spese iniziali, la durata e la flessibilità dell’operazione.
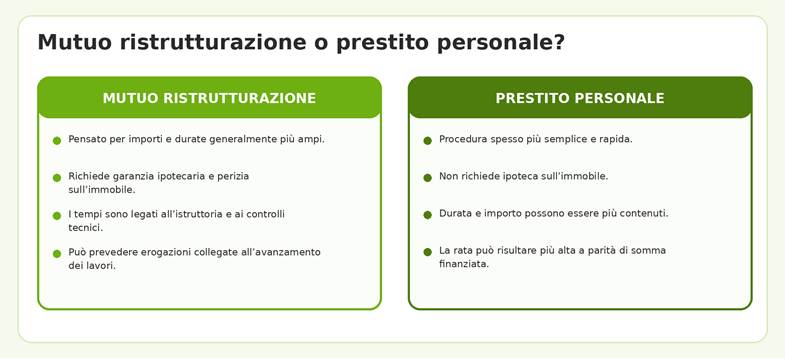
Le due soluzioni rispondono a esigenze diverse e devono essere confrontate sul progetto reale.
Perizia e valore dell’immobile
La perizia verifica il valore dell’immobile e fornisce alla banca gli elementi necessari per valutare la garanzia. Nel mutuo ristrutturazione può essere importante distinguere il valore nello stato attuale dal valore previsto dopo la conclusione dei lavori.
Un aumento dei costi di cantiere non produce automaticamente lo stesso aumento di valore dell’immobile. La banca può quindi finanziare l’operazione entro limiti coerenti con la propria valutazione e con le caratteristiche del progetto.
Anche la regolarità urbanistica e catastale è centrale. Difformità o documenti incompleti possono rallentare o compromettere la pratica, indipendentemente dalla solidità reddituale del cliente.
Gli errori da evitare
| Errore | Perché crea problemi |
| Partire senza un capitolato chiaro | Rende difficile confrontare preventivi, controllare le varianti e spiegare alla banca la destinazione delle somme. |
| Usare tutta la liquidità per l’anticipo | Lascia poco margine per spese tecniche, imprevisti e pagamenti non coperti dal finanziamento. |
| Ignorare i tempi di erogazione | Può creare tensioni con l’impresa quando i pagamenti del cantiere arrivano prima delle tranche della banca. |
| Confrontare soltanto la rata | Una rata più bassa può dipendere da una durata più lunga e da un costo complessivo maggiore. |
| Sottovalutare la regolarità dell’immobile | Le criticità tecniche possono bloccare la pratica anche quando il reddito è adeguato. |
| Cambiare il progetto senza aggiornare il budget | Le varianti possono modificare costi, tempi e documentazione necessaria. |
Quando la ristrutturazione può migliorare davvero la casa
Un intervento ben progettato non si limita a rendere gli ambienti più nuovi. Può migliorare la distribuzione degli spazi, ridurre i consumi, aumentare il comfort, risolvere problemi impiantistici e rendere l’immobile più adatto alle esigenze future della famiglia.
La qualità del risultato dipende dal coordinamento tra progetto, impresa, professionisti e piano finanziario. Quando questi elementi sono allineati, il finanziamento diventa uno strumento per realizzare un intervento sostenibile, non una somma da utilizzare senza una strategia.
Un progetto concluso bene nasce dall’equilibrio tra qualità dei lavori, tempi e sostenibilità finanziaria.
Domande frequenti
È possibile chiedere un mutuo soltanto per i lavori?
Sì, l’operazione può riguardare un immobile già posseduto. La banca valuta progetto, reddito, valore della casa e garanzia ipotecaria.
Si può finanziare anche l’acquisto dell’immobile?
In alcune configurazioni è possibile coordinare acquisto e ristrutturazione. Tempi di compravendita, perizia e progetto devono essere allineati.
La banca paga direttamente l’impresa?
Dipende dalla struttura del finanziamento. Le somme possono essere erogate al cliente o secondo modalità concordate, anche per avanzamento dei lavori.
Serve sempre un progetto tecnico?
Dipende dalla natura dell’intervento. Per lavori importanti sono normalmente necessari documenti tecnici, preventivi dettagliati e pratiche edilizie coerenti.
Gli arredi rientrano nel mutuo?
Non sempre. Mobili ed elettrodomestici possono restare fuori dal finanziamento e devono essere considerati separatamente nel budget.
Quanto dura l’istruttoria?
Non esiste un tempo unico. Completezza dei documenti, perizia, complessità del progetto e modalità di erogazione incidono sulla durata.
È meglio il mutuo o un prestito personale?
Dipende da importo, durata, urgenza, costi complessivi e garanzie richieste. Il confronto deve essere fatto sulla stessa somma e sullo stesso orizzonte temporale.
Le detrazioni fiscali incidono sulla concessione del mutuo?
Eventuali agevolazioni possono influire sul quadro economico complessivo, ma requisiti e modalità devono essere verificati separatamente con i professionisti competenti.
Conclusioni
Il mutuo ristrutturazione può sostenere un progetto importante, ma richiede una preparazione più accurata rispetto a una semplice richiesta di liquidità. Il cliente deve conoscere il costo reale dei lavori, le spese escluse, le tempistiche e il modo in cui verranno erogate le somme.
La soluzione più adatta nasce dal confronto tra capacità di rimborso, valore dell’immobile, qualità del progetto e disponibilità di capitale proprio. Affrontare questi elementi prima dell’avvio riduce il rischio di bloccare il cantiere o di dover modificare il progetto in corso d’opera.
| Hai un progetto di ristrutturazione? Media Credit Solution ti aiuta a valutare budget, sostenibilità e soluzioni di finanziamento prima di avviare i lavori. www.mediacreditsolution.it |
