

Pre-delibera del mutuo: come prepararsi prima di fare una proposta per la casa
Una prima valutazione creditizia aiuta a impostare la ricerca della casa su basi più realistiche.
Trovare l’immobile giusto e scoprire soltanto dopo che il finanziamento desiderato non è sostenibile è uno dei rischi più delicati nell’acquisto di una casa. Prima di firmare una proposta, versare una caparra o impostare una trattativa, è quindi utile capire quale importo potrebbe essere compatibile con il proprio profilo economico e quali elementi possono rallentare l’istruttoria.
Nel linguaggio comune si parla spesso di pre-delibera, delibera reddituale o valutazione di fattibilità. Le denominazioni e le modalità operative possono cambiare da banca a banca. In generale, si tratta di una verifica preliminare della capacità di rimborso del richiedente, eseguita prima o indipendentemente dall’analisi definitiva dell’immobile.
Questa valutazione non equivale alla concessione finale del mutuo. L’approvazione resta legata ai controlli completi, alla perizia, alla conformità dell’immobile, all’aggiornamento dei documenti e alle autonome decisioni dell’istituto finanziatore. Rappresenta però un passaggio utile per cercare casa con un budget più credibile e ridurre le sorprese nelle fasi successive.
| Punto chiave La pre-delibera non è una garanzia di erogazione. È una fotografia preliminare del profilo creditizio, valida soltanto sulla base dei dati e dei documenti esaminati in quel momento. |
1. Che cos’è la pre-delibera del mutuo
La pre-delibera è una valutazione anticipata della sostenibilità della richiesta. L’istituto o il professionista che segue il cliente raccoglie informazioni su redditi, stabilità lavorativa, impegni finanziari, risparmi disponibili e importo desiderato. Quando la pratica viene sottoposta a una banca, questa svolge la propria valutazione del merito creditizio secondo le regole interne e la normativa applicabile.
Banca d’Italia ricorda che chi richiede un mutuo deve dimostrare di poter restituire nel tempo la somma ricevuta. La valutazione non riguarda soltanto il reddito attuale: considera anche la continuità delle entrate, le spese, i finanziamenti già in corso e le prospettive di rimborso per tutta la durata del contratto.
In questa fase l’immobile può non essere ancora individuato. Di conseguenza, restano fuori o sono soltanto ipotizzati gli elementi che dipendono dal bene: valore di perizia, regolarità urbanistica e catastale, provenienza, eventuali vincoli e adeguatezza della garanzia ipotecaria.
Il percorso non termina con la valutazione reddituale: la banca deve esaminare anche l’immobile e la documentazione definitiva.
2. Perché conviene muoversi prima della proposta d’acquisto
Valutare la fattibilità prima di impegnarsi sull’immobile può offrire diversi vantaggi pratici:
- orientare la ricerca verso una fascia di prezzo coerente con il budget effettivo;
- capire quanto capitale proprio può essere necessario oltre al mutuo;
- individuare in anticipo documenti mancanti, finanziamenti da chiarire o elementi da regolarizzare;
- valutare con maggiore attenzione la durata e l’impatto della rata sul bilancio familiare;
- affrontare la trattativa con informazioni più solide e tempi più realistici;
- ridurre il rischio di sottoscrivere impegni incompatibili con la successiva istruttoria bancaria.
La proposta d’acquisto è un atto con effetti giuridici ed economici. Le clausole sospensive relative all’ottenimento del mutuo devono essere formulate con attenzione e con il supporto dei professionisti competenti. Una valutazione preliminare non sostituisce la tutela contrattuale, ma rende più consapevole la definizione delle condizioni e delle scadenze.
Definire il budget prima della ricerca aiuta a trasformare l’obiettivo casa in un progetto sostenibile. Foto: Pexels / Vitaly Gariev.
3. Che cosa valuta la banca
La banca effettua una valutazione approfondita del merito creditizio. I criteri possono variare, ma l’analisi si concentra normalmente su alcuni ambiti ricorrenti.
| Area di valutazione | Che cosa viene osservato | |
| Reddito e continuità | Importo netto, anzianità lavorativa, tipologia contrattuale, stabilità dell’attività e regolarità delle entrate. | |
| Impegni esistenti | Prestiti personali, cessioni del quinto, carte rateali, leasing, fidi, mantenimenti e altre uscite ricorrenti. | |
| Storico creditizio | Puntualità nei pagamenti e informazioni presenti nelle banche dati consultabili secondo la normativa. | |
| Capitale proprio | Risparmi destinati all’anticipo, alle imposte, al notaio e agli altri costi dell’operazione. | |
| Età e durata | Coerenza tra durata richiesta, età dei mutuatari e politiche dell’istituto. | |
| Composizione familiare | Numero di componenti, persone a carico e livello delle spese ordinarie necessarie. | |
| Immobile | Nella fase definitiva: valore di perizia, commerciabilità, regolarità e idoneità come garanzia. | |
| Nessuna formula universale Due persone con lo stesso reddito possono ricevere valutazioni diverse, perché cambiano spese familiari, durata, stabilità delle entrate, impegni già assunti e caratteristiche dell’operazione. | ||
4. Quali documenti preparare
Una pratica ordinata rende l’analisi più leggibile e limita le richieste integrative. La documentazione effettiva dipende dal profilo del richiedente, dalla banca e dal tipo di operazione, ma una checklist iniziale comprende in genere le seguenti categorie.
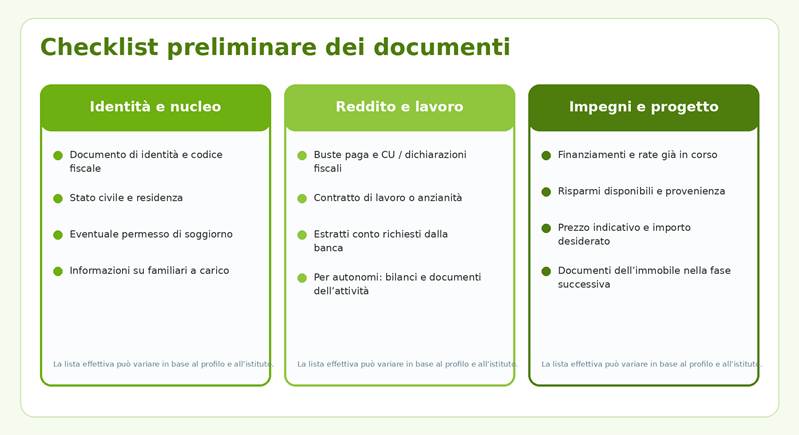
La documentazione richiesta può variare: è utile predisporre file completi, leggibili e aggiornati.
Per lavoratori dipendenti e pensionati
- documento di identità e codice fiscale;
- ultime buste paga o cedolini pensione;
- Certificazione Unica e, quando richiesta, dichiarazione dei redditi;
- contratto di lavoro o attestazioni relative all’anzianità;
- estratti conto e documentazione sui finanziamenti in corso;
- eventuale documentazione relativa ad assegni di mantenimento o altri obblighi.
Per lavoratori autonomi, professionisti e soci d’impresa
- dichiarazioni dei redditi degli ultimi esercizi e ricevute di presentazione;
- visura camerale, iscrizione all’albo o documenti dell’attività;
- bilanci, situazioni contabili o documentazione integrativa richiesta;
- estratti conto personali e professionali;
- evidenza di eventuali finanziamenti, leasing e garanzie rilasciate.
Quando l’immobile è stato individuato
- proposta o preliminare di compravendita;
- atto di provenienza;
- planimetria e visure catastali;
- documentazione urbanistica ed edilizia disponibile;
- APE, quando previsto;
- informazioni condominiali e documenti richiesti dal tecnico o dal notaio.
5. Come capire quale rata è sostenibile
La rata non dovrebbe essere scelta partendo soltanto dall’importo che la banca potrebbe concedere. È necessario costruire un bilancio realistico, considerando spese ordinarie, manutenzione dell’abitazione, utenze, assicurazioni, mobilità, eventuali figli e una quota per gli imprevisti.
Nella propria guida aggiornata a febbraio 2026, Banca d’Italia indica come riferimento prudenziale che la rata non superi circa un terzo del reddito disponibile. Non si tratta di una regola automatica valida per ogni pratica: la sostenibilità viene valutata sulla situazione concreta e può cambiare in base a reddito, durata, età, composizione familiare e altri impegni.
Allungare la durata riduce normalmente la rata, ma aumenta il periodo di esposizione e, a parità di altre condizioni, il costo complessivo degli interessi. La decisione deve quindi bilanciare sostenibilità mensile e costo nel tempo.
6. Quanto si può finanziare rispetto al valore della casa
Il rapporto tra importo del mutuo e valore dell’immobile viene spesso indicato con l’espressione loan to value, o LTV. Banca d’Italia segnala che, in generale, gli intermediari concedono importi che non superano l’80% del valore stabilito dalla perizia. Esistono operazioni con percentuali superiori, ma possono richiedere condizioni, garanzie o requisiti ulteriori.
Il valore considerato dalla banca non coincide necessariamente con il prezzo concordato tra venditore e acquirente. Se la perizia attribuisce all’immobile un valore più basso, il capitale proprio necessario può aumentare. Oltre all’anticipo, bisogna inoltre considerare imposte, notaio, mediazione immobiliare, perizia, istruttoria, polizze e altre spese collegate.
7. Gli elementi che possono rallentare o modificare la valutazione
Molti ritardi non dipendono dalla complessità del mutuo, ma da informazioni incomplete o da variazioni intervenute durante l’istruttoria. Tra i casi più frequenti:
- documenti scaduti, illeggibili o riferiti a periodi non aggiornati;
- differenze tra redditi dichiarati, movimenti bancari e informazioni fornite;
- nuovi finanziamenti o utilizzi di credito avviati dopo la prima valutazione;
- cambi di lavoro, riduzioni di reddito o variazioni della composizione familiare;
- provenienza dell’anticipo non documentata con chiarezza;
- irregolarità urbanistiche o catastali dell’immobile;
- valore di perizia inferiore rispetto al prezzo di acquisto;
- tempi troppo stretti indicati nella proposta o nel preliminare.
| Durante l’istruttoria È prudente comunicare tempestivamente ogni cambiamento economico o lavorativo. Una pre-delibera ottenuta su dati non più attuali può dover essere riesaminata. |
8. Dal parere preliminare all’offerta: leggere il PIES
Quando la pratica procede verso un’offerta concreta, il cliente riceve il Prospetto Informativo Europeo Standardizzato, il PIES. Il documento serve a confrontare le proposte e riporta le principali caratteristiche del finanziamento: importo, durata, tipo di tasso, rata, costi, TAEG, importo totale da rimborsare, piano di ammortamento e obblighi supplementari.
Confrontare soltanto il TAN o la rata iniziale può essere fuorviante. Il TAEG sintetizza molti dei costi collegati al finanziamento, mentre il PIES aiuta a verificare anche le condizioni necessarie per mantenere l’offerta, l’eventuale variabilità della rata e gli effetti dell’estinzione anticipata o di altre clausole.
| Voce | Che cosa indica | Perché controllarla |
| TAN | Tasso nominale applicato al capitale. | Non comprende tutti i costi accessori. |
| TAEG | Indicatore sintetico del costo complessivo. | Permette un confronto più completo tra offerte. |
| Durata | Numero di anni e rate previste. | Incide sulla rata e sugli interessi complessivi. |
| Tipo di tasso | Fisso, variabile o altra formula. | Definisce il rischio di variazione della rata. |
| Obblighi supplementari | Conto, accredito, polizze o altre condizioni. | Possono incidere sul mantenimento delle condizioni. |
| Importo totale dovuto | Somma complessiva da restituire. | Mostra il costo nel tempo oltre alla singola rata. |
9. Fondo Prima Casa: la garanzia non sostituisce la valutazione bancaria
Il Fondo di Garanzia Mutui Prima Casa, gestito da Consap, offre una garanzia pubblica sui mutui destinati all’acquisto dell’abitazione principale. Alla data di aggiornamento di questo articolo, l’importo del finanziamento non può superare 250.000 euro e l’accesso è riservato alle categorie indicate dalla normativa vigente.
Consap specifica che la domanda va presentata a una banca o a un intermediario finanziario aderente, contestualmente alla richiesta di mutuo. L’ammissione alla garanzia non comporta automaticamente la concessione del finanziamento: la banca mantiene la propria autonomia nella valutazione del merito creditizio e dell’operazione.
Dal 3 agosto 2026 sono previste nuove categorie prioritarie connesse alla disabilità permanente, secondo le condizioni pubblicate da Consap. Poiché requisiti, moduli e percentuali possono essere aggiornati, è necessario controllare la disciplina applicabile nel momento in cui si presenta la domanda.
| Verifica aggiornata Agevolazioni, categorie e modulistica possono cambiare. Prima di presentare la richiesta è opportuno consultare il sito Consap e valutare con il professionista la compatibilità con la propria situazione. |
10. Il ruolo del mediatore creditizio
Il mediatore creditizio mette in relazione il cliente con banche e intermediari e può supportare la raccolta delle informazioni, la prima istruttoria, il confronto delle soluzioni e la gestione del percorso documentale. Non decide l’approvazione del mutuo e non può garantire l’erogazione, che resta di competenza del finanziatore.
Il valore della consulenza consiste soprattutto nel trasformare una richiesta generica in un progetto finanziario leggibile: importo coerente, durata sostenibile, documenti ordinati, criticità evidenziate prima della proposta e confronto delle condizioni attraverso strumenti informativi come il PIES.
Media Credit Solution opera nella mediazione creditizia e nella consulenza mutui, affiancando privati e famiglie nella valutazione delle esigenze e nella ricerca delle soluzioni disponibili presso gli istituti con cui collabora.
La consegna delle chiavi è l’ultima fase di un percorso che parte dalla pianificazione finanziaria. Foto: Pexels / Thirdman.
Domande frequenti
La pre-delibera garantisce che il mutuo verrà erogato?
No. La valutazione preliminare può essere rivista se cambiano reddito, lavoro, impegni finanziari o documenti. La concessione finale dipende anche dalla perizia e dai controlli sull’immobile.
Si può chiedere una valutazione prima di avere trovato casa?
In molti casi sì. Le modalità cambiano tra gli istituti, ma è possibile svolgere un’analisi preliminare del profilo e del budget anche senza un immobile già scelto.
Quanto dura una pre-delibera?
Non esiste una durata unica prevista per tutte le banche. L’efficacia dipende dalle regole dell’istituto e dall’aggiornamento dei documenti. È necessario verificare caso per caso.
Un reddito elevato è sufficiente per ottenere il mutuo?
Non necessariamente. La banca considera anche continuità del reddito, impegni esistenti, storico dei pagamenti, durata, capitale proprio e caratteristiche dell’operazione.
È meglio chiudere un prestito prima di chiedere il mutuo?
La scelta va valutata sul caso concreto. Estinguere un debito può ridurre gli impegni mensili, ma può anche diminuire la liquidità disponibile per anticipo e spese. Serve una simulazione complessiva.
Il garante risolve sempre una pratica debole?
No. La presenza di un garante viene valutata dalla banca e non sostituisce automaticamente la sostenibilità della richiesta o la regolarità dell’immobile.
Si può fare una proposta d’acquisto subordinata al mutuo?
È possibile prevedere condizioni sospensive, ma la formulazione ha conseguenze giuridiche e deve essere definita con l’assistenza dei professionisti competenti.
Il Fondo Consap approva il mutuo?
No. Consap valuta l’accesso alla garanzia pubblica; la decisione di concedere il mutuo resta alla banca o all’intermediario finanziario.
Conclusioni
La ricerca della casa dovrebbe iniziare da una valutazione realistica della propria capacità finanziaria. La pre-delibera o analisi di fattibilità non elimina ogni incertezza, ma consente di organizzare documenti e budget prima di assumere impegni importanti.
Il percorso più solido è quello che tiene insieme tre elementi: sostenibilità della rata, capitale proprio sufficiente e adeguatezza dell’immobile. Trascurarne uno può compromettere l’intera operazione, anche quando gli altri due sembrano favorevoli.
| Stai valutando l’acquisto di una casa? Con Media Credit Solution puoi analizzare il tuo profilo, organizzare la documentazione e confrontare le soluzioni di mutuo disponibili prima di arrivare alla proposta d’acquisto. mediacreditsolution.it |
Nota informativa
Il contenuto ha finalità esclusivamente informativa e non costituisce un’offerta, una promessa di finanziamento, una consulenza legale o fiscale né una valutazione personalizzata del merito creditizio. Condizioni, requisiti e decisioni dipendono dal singolo finanziatore e dalla normativa vigente al momento della richiesta.
