

Surroga del mutuo: quando conviene davvero e che cosa valutare prima di cambiare banca
Un mutuo accompagna spesso la famiglia per molti anni. Nel frattempo possono cambiare i tassi di mercato, il reddito disponibile, le priorità personali e il livello di rischio che si è disposti a sostenere. Le condizioni sottoscritte all’inizio non sono quindi necessariamente le più adatte per tutta la durata del finanziamento.
La surroga, chiamata anche portabilità, permette di trasferire il mutuo presso un’altra banca mantenendo l’ipoteca originaria. Il nuovo finanziamento viene utilizzato per estinguere quello precedente e deve avere un importo pari al debito residuo. Il cliente può negoziare con la nuova banca un tasso diverso, una nuova durata e, di conseguenza, una rata differente.
La riduzione della rata, però, non coincide sempre con il massimo risparmio. Allungare la durata può alleggerire l’uscita mensile ma aumentare gli interessi complessivi ancora da pagare. Per decidere con consapevolezza bisogna confrontare il piano residuo attuale con quello proposto, considerando TAN, TAEG, durata, servizi collegati e costo totale futuro.
| Il principio da ricordare La Banca d’Italia chiarisce che la portabilità consente di trasferire il mutuo presso un altro intermediario senza spese o penalità per il cliente. La nuova banca deve comunque valutare il merito creditizio e può accettare o rifiutare la richiesta. |
1. Che cos’è la surroga del mutuo
La surroga è l’operazione con cui un mutuatario trasferisce il proprio finanziamento da una banca a un’altra. La nuova banca eroga una somma pari al capitale ancora dovuto; questo importo viene utilizzato per estinguere il vecchio mutuo, mentre l’ipoteca già iscritta sull’immobile passa a garanzia del nuovo finanziatore.
Non è necessario il consenso della banca originaria. Quest’ultima non può impedire o ostacolare il trasferimento. La banca subentrante, invece, non è obbligata ad accettare la pratica: esamina redditi, stabilità lavorativa, andamento dei pagamenti, valore dell’immobile e rapporto tra debito residuo e garanzia.
La surroga può essere effettuata anche più volte, purché una nuova banca sia disponibile a concedere il finanziamento. Ogni richiesta comporta comunque una nuova istruttoria e deve produrre un vantaggio concreto rispetto alle condizioni in corso.
2. Che cosa si può cambiare con la portabilità
Con la surroga è possibile concordare nuove condizioni economiche e contrattuali. In particolare, possono cambiare:
- il tasso di interesse, passando per esempio da variabile a fisso o viceversa;
- lo spread applicato dalla banca;
- la durata residua del finanziamento;
- l’importo della rata, come conseguenza del nuovo tasso e della nuova durata;
- la periodicità della rata e alcune condizioni operative, se previste dall’offerta;
- i servizi collegati, come conto corrente, modalità di addebito o coperture facoltative.
Non è invece possibile aumentare l’importo finanziato tramite la surroga pura. Il capitale del nuovo mutuo deve corrispondere al debito residuo. Quando serve liquidità aggiuntiva occorre valutare un’operazione diversa, come la sostituzione del mutuo o un altro finanziamento, con costi e verifiche specifiche.
| Attenzione alla durata Una rata più bassa può derivare da un tasso migliore, da una durata più lunga oppure da entrambi. Solo il confronto tra interessi residui del vecchio piano e interessi del nuovo piano mostra il beneficio economico complessivo. |
3. Surroga, rinegoziazione e sostituzione: le differenze
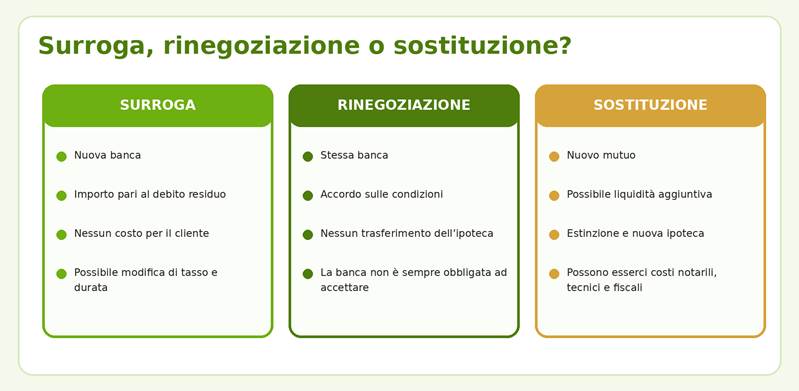
Le tre operazioni rispondono a esigenze diverse e non sono intercambiabili.
La rinegoziazione avviene con la banca attuale. Cliente e intermediario possono concordare la modifica di tasso, durata, spread o altre condizioni. Salvo specifiche disposizioni di legge, la banca non è obbligata ad accettare la richiesta.
La sostituzione prevede invece l’estinzione del vecchio mutuo e la stipula di un nuovo contratto, normalmente con una nuova ipoteca. Può consentire di ottenere un importo superiore al debito residuo, ma può comportare costi notarili, tecnici, fiscali e di istruttoria.
La surroga è più circoscritta: trasferisce il solo debito residuo e mantiene l’ipoteca originaria. Proprio per questo la legge la rende gratuita per il cliente.
4. Quando la surroga può essere interessante
Non esiste una soglia valida per tutti. La portabilità tende a essere più interessante quando ricorre una o più delle seguenti condizioni:
- il tasso del mutuo attuale è sensibilmente più alto rispetto alle nuove offerte disponibili;
- restano ancora molti anni di ammortamento e una quota rilevante di interessi da pagare;
- si vuole passare da un tasso variabile a un tasso fisso per stabilizzare la rata;
- si desidera accorciare la durata, sostenendo una rata maggiore ma riducendo gli interessi futuri;
- si ha bisogno di alleggerire la rata mensile attraverso una durata più lunga, dopo aver verificato il costo totale;
- il profilo reddituale o il rapporto tra debito residuo e valore dell’immobile è migliorato rispetto alla stipula originaria;
- le condizioni accessorie del mutuo attuale sono diventate poco adatte alle esigenze familiari.
Il confronto non riguarda soltanto il tasso nominale: vanno valutati TAEG, durata e costo residuo.
5. Come calcolare il risparmio reale
Il primo dato da recuperare è il debito residuo, indicato nell’ultimo rendiconto o nel piano di ammortamento aggiornato. Servono poi il tasso in corso, il numero di rate ancora da pagare e l’importo della rata. La nuova proposta deve essere confrontata a parità di capitale residuo.
La rata mensile è importante, ma non sufficiente. Un confronto corretto deve includere gli interessi complessivi ancora dovuti nei due scenari, il TAEG, la durata e gli eventuali obblighi collegati al mantenimento delle condizioni promozionali.
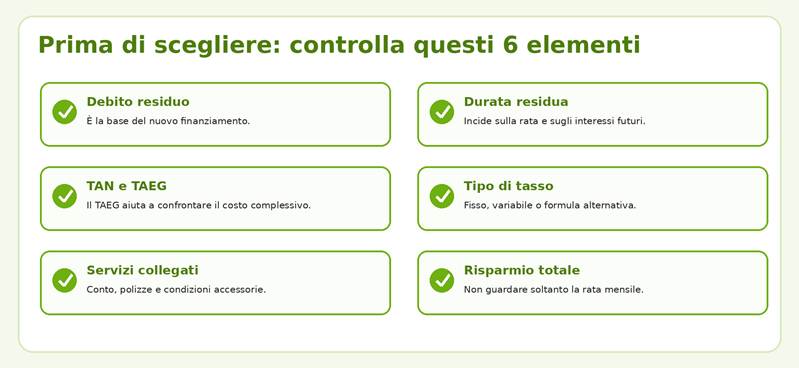
Una valutazione completa evita di confondere la riduzione della rata con il risparmio complessivo.
Esempio puramente illustrativo
Si ipotizza un debito residuo di 150.000 euro e una durata residua di 20 anni. Il vecchio mutuo ha un TAN fisso del 4,10%, mentre la nuova proposta prevede un TAN fisso del 3,20%, mantenendo la stessa durata. Nel piano di ammortamento francese, senza considerare spese o condizioni accessorie:
| Voce | Mutuo attuale | Nuova ipotesi | |
| Capitale residuo | 150.000 euro | 150.000 euro | |
| Durata residua | 20 anni | 20 anni | |
| TAN ipotizzato | 4,10% | 3,20% | |
| Rata mensile indicativa | circa 917 euro | circa 847 euro | |
| Differenza mensile | – | circa 70 euro in meno | |
| Esempio non commerciale I valori sono una simulazione matematica semplificata e non rappresentano un’offerta. Il TAEG, le condizioni contrattuali e il piano ufficiale devono essere verificati nei documenti della banca e nel PIES. | |||
6. Quali documenti servono
La documentazione varia in base alla banca e al profilo del richiedente. In genere vengono richiesti:
- documento di identità, codice fiscale e informazioni sullo stato civile;
- documenti reddituali aggiornati: buste paga, CU, dichiarazioni fiscali o bilanci per lavoratori autonomi;
- estratti conto e documentazione sugli altri finanziamenti in corso;
- contratto di mutuo originario e atto di compravendita;
- piano di ammortamento aggiornato e attestazione del debito residuo;
- documentazione catastale e planimetrica dell’immobile;
- polizza incendio e scoppio in essere, se richiesta per la verifica o il trasferimento;
- eventuali documenti relativi a garanti o cointestatari.
Una pratica completa riduce le richieste di integrazione. È inoltre importante comunicare eventuali cambiamenti intervenuti dopo la stipula del mutuo: variazioni lavorative, nuovi debiti, ristrutturazioni, successioni, separazioni o modifiche nella titolarità dell’immobile.
Prima di inoltrare la domanda è utile ricostruire con precisione redditi, impegni e documentazione dell’immobile.
7. Come si svolge la procedura
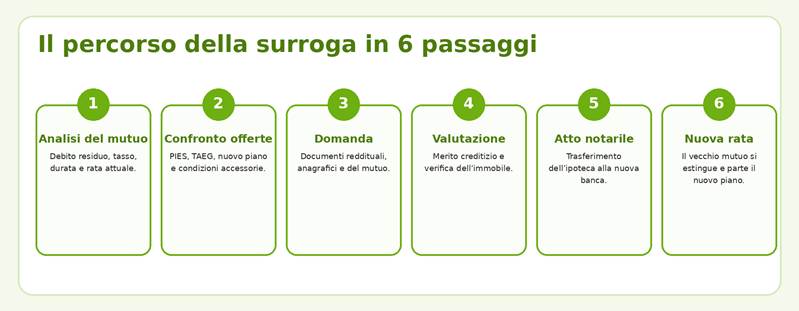
La procedura coinvolge cliente, nuova banca, banca originaria e notaio.
Il percorso inizia con il confronto delle proposte. Dopo la consegna dei documenti, la nuova banca valuta il merito creditizio e verifica l’immobile. Può essere richiesta una nuova perizia, anche se il finanziamento è già garantito da ipoteca.
In caso di approvazione, la nuova banca richiede alla banca originaria l’importo esatto del debito residuo e coordina gli adempimenti con il notaio. Al momento dell’atto, il nuovo finanziamento estingue quello precedente e la garanzia ipotecaria viene trasferita.
I tempi non sono identici per tutte le pratiche. Dipendono dalla completezza dei documenti, dalla rapidità delle verifiche, dall’organizzazione degli intermediari e dalla disponibilità del notaio. È prudente evitare di basare decisioni urgenti su tempi stimati non confermati.
8. Quanto costa la surroga
Per il cliente la portabilità deve essere gratuita. La Banca d’Italia specifica che non possono essere applicati costi diretti o indiretti, commissioni, spese, oneri o penali, né per l’estinzione del vecchio mutuo né per la concessione del nuovo finanziamento.
La gratuità non significa però che ogni prodotto collegato sia automaticamente irrilevante. Prima della firma bisogna verificare se la nuova offerta richiede l’apertura di un conto, l’accredito dello stipendio o la sottoscrizione di servizi accessori. Tali elementi devono essere letti nel PIES e nella documentazione precontrattuale.
Le coperture assicurative facoltative non devono essere confuse con la polizza sull’immobile normalmente richiesta a garanzia del mutuo. È utile chiedere in che modo verrà gestita la polizza già esistente e se è possibile trasferirla o sostituirla senza duplicazioni.
9. Gli errori più comuni
| Errore | Perché può essere rischioso |
| Guardare soltanto la rata | Una rata inferiore può dipendere dall’allungamento della durata e non da un reale miglioramento del costo complessivo. |
| Confrontare solo il TAN | Il TAEG sintetizza una parte più ampia dei costi e aiuta a leggere le offerte in modo omogeneo. |
| Ignorare gli anni già trascorsi | Nei piani alla francese la composizione della rata cambia nel tempo. La convenienza dipende dalla fase dell’ammortamento. |
| Chiedere liquidità con la surroga | La portabilità pura non può superare il debito residuo. Per importi aggiuntivi serve un’operazione diversa. |
| Presentare documenti incompleti | La nuova banca effettua una vera istruttoria e può rifiutare la pratica anche se le rate precedenti sono state pagate regolarmente. |
| Accettare servizi non compresi | Conto e polizze possono incidere sul rapporto complessivo. Vanno letti insieme alle condizioni del mutuo. |
| Scegliere in base alle previsioni sui tassi | Nessuno può conoscere con certezza l’andamento futuro. La scelta deve essere compatibile con il bilancio e la tolleranza al rischio. |
10. Il ruolo del mediatore creditizio
Il mediatore creditizio può aiutare il cliente a ricostruire le condizioni del mutuo attuale, organizzare i documenti e confrontare le soluzioni disponibili presso gli istituti con cui opera. Non decide l’approvazione e non può garantire l’esito della pratica, che resta di competenza della banca.
Il confronto professionale è utile soprattutto quando le offerte hanno durate, tassi o servizi accessori differenti. Una simulazione corretta deve mostrare l’effetto sulla rata, sugli interessi residui e sulla sostenibilità del bilancio familiare.
Media Credit Solution affianca privati e famiglie nella valutazione della surroga e delle alternative possibili, verificando se il trasferimento del mutuo è coerente con le esigenze attuali e con gli obiettivi futuri.
Domande frequenti
La banca attuale può rifiutare la surroga?
La banca originaria non può impedire la portabilità. La nuova banca può però rifiutare la richiesta dopo la propria valutazione creditizia e tecnica.
La surroga è davvero senza costi?
La portabilità deve essere gratuita per il cliente, sia per la chiusura del vecchio mutuo sia per il nuovo finanziamento. Restano da valutare eventuali servizi accessori collegati all’offerta.
Posso chiedere più soldi del debito residuo?
Non con la surroga pura. Per ottenere liquidità aggiuntiva occorre valutare una sostituzione del mutuo o un altro finanziamento.
Posso passare dal tasso variabile al fisso?
Sì, se la nuova banca offre e approva un mutuo a tasso fisso compatibile con il profilo del cliente.
Si può modificare la durata?
Sì. La nuova durata viene concordata con la banca subentrante, nei limiti previsti dal prodotto e dall’età dei richiedenti.
Quante volte si può fare la surroga?
La portabilità può essere effettuata più volte. Ogni nuova banca svolge però una nuova istruttoria e può decidere autonomamente.
Serve una nuova perizia?
La banca subentrante può richiederla per verificare il valore e l’idoneità dell’immobile posto a garanzia.
La detrazione degli interessi si perde?
La disciplina fiscale dipende dalla finalità originaria e dal rispetto delle condizioni previste dalla legge. La continuità della detrazione va verificata sulla situazione specifica e sulla documentazione della surroga.
È meglio surrogare o rinegoziare?
Dipende dalle condizioni ottenibili. La rinegoziazione evita il cambio di banca, mentre la surroga permette di accedere a un nuovo intermediario. Vanno confrontati i due piani completi.
Quanto tempo occorre?
Non esiste un tempo identico per tutte le pratiche. Completezza dei documenti, valutazione creditizia, perizia e coordinamento notarile incidono sulla durata.
Conclusioni
La surroga è uno strumento utile per adeguare un mutuo alle nuove condizioni del mercato e alle esigenze della famiglia. La gratuità dell’operazione consente di valutare il trasferimento senza i costi tipici di un nuovo finanziamento, ma non rende automaticamente conveniente ogni offerta.
La decisione dovrebbe partire dal debito residuo e dal numero di anni ancora da pagare. Solo il confronto tra i due piani di ammortamento, il TAEG e le condizioni accessorie permette di capire se il nuovo mutuo riduce davvero il costo futuro o si limita a spostarlo nel tempo.
| Vuoi capire se la surroga può migliorare il tuo mutuo? Media Credit Solution analizza il finanziamento in corso, il debito residuo e le nuove condizioni disponibili per aiutarti a valutare la soluzione più adatta. www.mediacreditsolution.it |
